
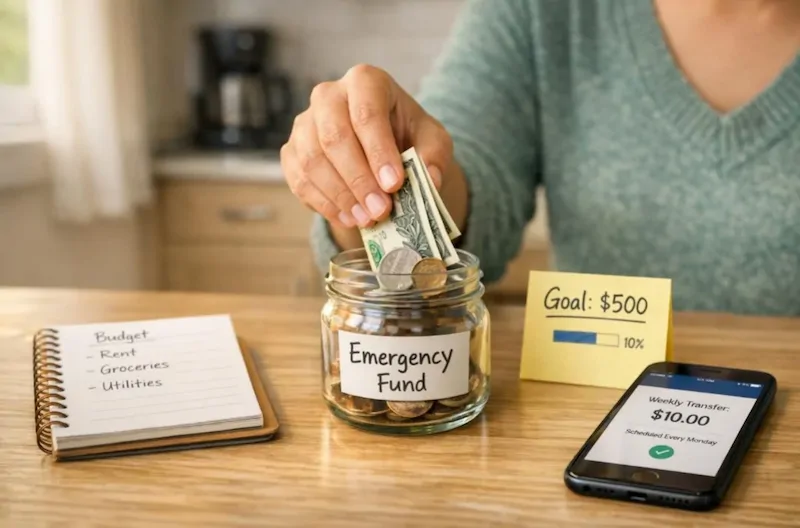
اشتباهات صندوق اضطراری معمولاً هنگام برداشت ناگهانی خودشان را نشان میدهند؛ زمانی که پول کافی نیست، دسترسی به آن دشوار است یا مشخص نیست اصلاً این هزینه باید از صندوق پرداخت شود یا نه. داشتن یک حساب جداگانه بهتنهایی کافی نیست؛ روش تعیین مبلغ، محل نگهداری و قواعد استفاده، کیفیت این پشتوانه مالی را مشخص میکند.
در مدیریت صندوق اضطراری باید هزینههای ضروری خانواده، نوسان درآمد، تورم و سرعت دسترسی به پول را همزمان دید. چند خطای رایج میتواند ماهها پسانداز را بیاثر کند، اما با چند قاعده ساده میشود از بیشتر آنها پیشگیری کرد.
اشتباهات رایج در ساخت و مدیریت صندوق اضطراری
۱. تعیین یک عدد ثابت برای همه خانوادهها
هدف صندوق اضطراری برای یک خانواده با درآمد ثابت و اجاره پایین، با خانوادهای که درآمدش نوسان دارد یا چند منبع هزینه سنگین دارد، یکسان نیست. استفاده از یک عدد آماده بدون محاسبه مخارج واقعی، ممکن است احساس امنیت کاذب ایجاد کند.
مبنای محاسبه باید هزینههای ضروری باشد، نه همه مخارج ماهانه. اجاره یا قسط مسکن، خوراک پایه، آب و برق و گاز، رفتوآمد ضروری، دارو و حداقل پرداخت بدهیها معمولاً در این دسته قرار میگیرند. خریدهای تفریحی، تغییر دکوراسیون یا اشتراکهای غیرضروری نباید در برآورد اولیه جای هزینههای حیاتی را بگیرند.
۲. صبر کردن برای پسانداز یک مبلغ بزرگ
بعضی افراد تا زمانی که نتوانند چند ماه هزینه زندگی را کنار بگذارند، شروع نمیکنند. این رویکرد در عمل باعث میشود صندوق اضطراری هیچوقت شکل نگیرد. هدف بزرگ را به مرحلههای کوچکتر تقسیم کنید؛ مثلاً ابتدا مبلغی برای یک تعمیر ضروری، سپس هزینه یک ماه مخارج پایه.
مبلغ کم اما منظم، از تصمیمهای هیجانی و وابستگی به درآمد ماه بعد جلوگیری میکند. میتوانید انتقال وجه را چند روز پس از دریافت درآمد تنظیم کنید تا پسانداز پیش از خرجهای پراکنده انجام شود.
۳. نگهداری پول صندوق در حساب روزمره
وقتی پول اضطراری در همان کارت یا حسابی باشد که خریدهای روزانه از آن انجام میشود، مرز میان «ذخیره» و «پول قابل خرج» از بین میرود. برداشتهای کوچک معمولاً به چشم نمیآیند، اما در چند ماه میتوانند بخش مهمی از موجودی را کم کنند.
حسابی جدا، قابلدسترسی و کمریسک برای این هدف انتخاب کنید. منظور از جدا بودن، الزاماً افتتاح حسابی پیچیده نیست؛ مهم این است که موجودی آن در بودجه روزمره وارد نشود و برای برداشت، تصمیم آگاهانه لازم باشد.
۴. انتخاب داراییای که سریع نقد نمیشود
صندوق اضطراری برای موقعیتی است که زمان اهمیت دارد. قفلکردن تمام آن در داراییهایی که فروششان زمان میبرد، هزینه معامله دارد یا قیمتشان نوسان شدید دارد، ممکن است هنگام نیاز مشکلساز شود.
برای انتخاب محل نگهداری، این سه پرسش را بررسی کنید:
- آیا در صورت نیاز میتوانم در مدت کوتاه به پول دسترسی پیدا کنم؟
- آیا احتمال دارد هنگام فروش، ارزش آن بهطور محسوس کمتر شده باشد؟
- آیا هزینه یا جریمهای برای برداشت وجود دارد؟
ممکن است بخشی از ذخیره در محلهای متفاوت نگهداری شود، اما بخش اصلی باید به اندازه کافی نقدشونده و قابل پیشبینی باشد. صندوق اضطراری جای آزمودن سرمایهگذاریهای پرنوسان نیست.
۵. اشتباه گرفتن هزینههای قابل پیشبینی با بحران
تعمیر ناگهانی وسیله گرمایشی یا بیکاری غیرمنتظره با شهریهای که تاریخ پرداخت آن از ماهها قبل مشخص است، ماهیت یکسانی ندارد. اگر هزینهای قابل پیشبینی است، بهتر است برای آن پسانداز جداگانه داشته باشید تا صندوق اضطراری بیدلیل مصرف نشود.
برای هزینههایی مانند بیمه، تعمیرات دورهای خودرو، خرید لوازم مدرسه یا سفر خانوادگی، حساب یا بخش جداگانهای در بودجه در نظر بگیرید. این تفکیک کمک میکند موجودی صندوق برای اتفاقهای واقعاً پیشبینینشده باقی بماند.
۶. برداشت برای خریدهای غیرضروری
تخفیف محدود، خرید وسیلهای که هنوز به آن نیاز فوری ندارید یا جبران کسری بودجه تفریحی، دلیل مناسبی برای استفاده از صندوق اضطراری نیست. اگر هر برداشت با عنوان «بعداً جبران میکنم» انجام شود، صندوق به حساب خرجهای عقبافتاده تبدیل خواهد شد.
پیش از برداشت، سه سؤال از خودتان بپرسید: آیا این هزینه ضروری است؟ آیا قابل به تعویق انداختن نیست؟ آیا راه کمهزینهتری برای پرداخت آن وجود دارد؟ اگر پاسخ روشن نیست، بهتر است یک روز برای تصمیم فاصله بگذارید؛ مگر آنکه موضوع فوریت واقعی داشته باشد.
۷. نادیده گرفتن تورم و تغییر سبک زندگی
مبلغی که امروز برای پوشش هزینههای ضروری کافی است، ممکن است چند ماه بعد کافی نباشد. افزایش اجاره، تغییر شغل، تولد فرزند، بیماری مزمن یکی از اعضای خانواده یا کاهش درآمد، هدف صندوق را تغییر میدهد.
هر شش ماه، فهرست هزینههای پایه و موجودی صندوق را دوباره بررسی کنید. اگر درآمد یا هزینهها تغییر کردهاند، واریز ماهانه را هم اصلاح کنید. بازبینی منظم از این بهتر است که فقط پس از خالیشدن حساب متوجه ناکافیبودن آن شوید.
۸. نداشتن برنامه برای بازسازی موجودی
برداشت از صندوق پایان کار نیست. اگر بخشی از آن مصرف شد، باید از قبل بدانید چگونه و با چه سرعتی موجودی را برمیگردانید. حذف موقت یک هزینه غیرضروری، اختصاص بخشی از درآمد اضافه یا تقسیم پاداش و عیدی میتواند به بازسازی تدریجی کمک کند.
بازسازی نباید خانواده را مجبور به قرضگرفتن برای هزینههای عادی کند. مبلغی انتخاب کنید که با بودجه واقعی سازگار باشد؛ حتی اگر تکمیل صندوق چند ماه طول بکشد.
۹. پنهان ماندن قواعد صندوق از اعضای خانواده
اگر فقط یک نفر بداند پول کجاست و در چه شرایطی باید از آن استفاده کرد، در زمان بیماری، سفر یا در دسترس نبودن او، تصمیمگیری دشوار میشود. در خانواده بهتر است اعضای بزرگسال درباره هدف صندوق، موارد مجاز برداشت و روش بازگرداندن پول توافق داشته باشند.
لازم نیست جزئیات مالی همه افراد منتشر شود، اما اصل موضوع باید روشن باشد: این پول برای نیازهای ضروری است، نه افزایش بودجه ماهانه. همین توافق ساده از برداشتهای ناگهانی و سوءتفاهم جلوگیری میکند.
چطور صندوق اضطراری را با بودجه خانوار هماهنگ کنیم؟
صندوق اضطراری نباید تنها هدف مالی خانواده باشد. اگر تمام درآمد صرف ذخیره اضطراری شود، هزینههای جاری یا بدهیهای پرهزینه فشار بیشتری ایجاد میکنند. در مقابل، نادیدهگرفتن کامل این ذخیره نیز خانواده را در برابر یک تعمیر، کاهش درآمد یا هزینه درمانی آسیبپذیر میکند.
یک روش عملی این است که ابتدا هزینههای ضروری، حداقل پرداخت بدهیها و مبلغ قابل پسانداز را روی کاغذ بنویسید. سپس مبلغی ثابت برای صندوق اضطراری تعیین کنید و پس از هر برداشت، آن را بهعنوان یک تعهد مالی موقت در بودجه ماههای بعد وارد کنید. اگر درآمدتان نامنظم است، بهجای مبلغ ثابت میتوانید درصدی از هر دریافتی را کنار بگذارید.
جمعبندی؛ از اشتباهات صندوق اضطراری پیشگیری کنید
مهمترین اشتباهات صندوق اضطراری شامل تعیین هدف غیرواقعی، نگهداری پول در حساب روزمره، انتخاب دارایی کمنقدشونده، برداشت برای هزینههای قابل پیشبینی و بیتوجهی به بازسازی موجودی است. یک صندوق مفید باید جدا از مخارج عادی، در دسترس و متناسب با هزینههای ضروری واقعی خانواده باشد.
بهترین زمان برای اصلاح صندوق اضطراری، پیش از وقوع بحران است: موجودی و هزینههای پایه را بررسی کنید، قواعد برداشت را با خانواده مشخص کنید و برای هر مبلغ مصرفشده برنامه بازگشت داشته باشید.








