
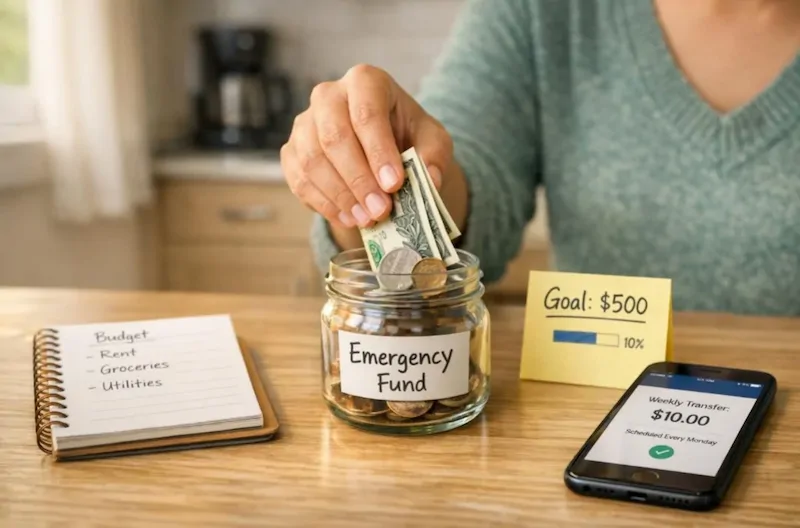
بعد از برداشت از صندوق اضطراری، مهمترین کار این نیست که فوراً همان مبلغ قبلی را جایگزین کنید؛ اول باید مشخص شود چرا برداشت انجام شده و حداقل ذخیره موردنیاز خانواده چقدر است. اگر این مرحله نادیده گرفته شود، ممکن است برای پر کردن صندوق به وام گران، خرید قسطی یا حذف هزینههای ضروری متوسل شوید.
بازسازی صندوق اضطراری بهتر است به یک برنامه قابلاجرا تبدیل شود: هدف را عددگذاری کنید، واریز ماهانه را از قبل کنار بگذارید و برای چند ماه هزینههای قابلتعویق را کاهش دهید. سرعت کار مهم است، اما پایدار بودن آن اهمیت بیشتری دارد.
بعد از برداشت از صندوق اضطراری، اول هدف جدید را مشخص کنید
لازم نیست همیشه بلافاصله کل مبلغ برداشتشده را برگردانید. اگر برداشت برای یک اتفاق جدی مانند درمان، بیکاری یا تعمیر ضروری خانه بوده است، ابتدا یک ذخیره پایه بسازید تا در برابر اتفاق بعدی کاملاً بیپشتوانه نمانید.
مبلغ هدف را با توجه به درآمد و هزینههای ضروری خانواده تعیین کنید. برای مثال، اگر هزینههای اجتنابناپذیر ماهانه ۲۰ میلیون تومان است، میتوانید ابتدا بازسازی ۱۰ تا ۲۰ میلیون تومان را هدف بگذارید و بعد بهتدریج ذخیره را افزایش دهید. این روش از هدفگذاری سنگین و رها کردن برنامه جلوگیری میکند.
- هدف فوری: مبلغی برای پوشش یک هزینه ضروری یا چند هفته از مخارج پایه.
- هدف میانی: بازگرداندن بخش اصلی مبلغی که برداشت شده است.
- هدف نهایی: رسیدن به سطحی متناسب با ثبات شغلی، تعداد افراد خانواده و میزان هزینههای ماهانه.
علت برداشت را از هزینههای قابلپیشبینی جدا کنید
گاهی صندوق اضطراری برای هزینهای مصرف میشود که ناگهانی به نظر میرسد، اما در واقع قابل پیشبینی بوده است؛ مانند تمدید بیمه، شهریه، سرویس خودرو یا تعمیرات دورهای. این برداشت الزاماً اشتباه نیست، اما نشان میدهد برای چنین مخارجی به یک پسانداز جداگانه نیاز دارید.
اگر هزینه مشابهی هر چند ماه یکبار تکرار میشود، آن را از صندوق اضطراری خارج کنید. برای نمونه، اگر سالانه ۱۲ میلیون تومان بابت بیمه و نگهداری خودرو میپردازید، کنار گذاشتن ماهانه یک میلیون تومان در حسابی جدا، فشار روی صندوق اصلی را کمتر میکند.
یک مبلغ ماهانه واقعبینانه برای بازسازی صندوق تعیین کنید
مبلغ واریز باید آنقدر قابلتوجه باشد که روند را جلو ببرد و آنقدر سنگین نباشد که بودجه خانواده را به هم بزند. اگر ۳۰ میلیون تومان برداشت کردهاید و میتوانید ماهانه ۳ میلیون تومان کنار بگذارید، بازسازی کامل صندوق حدود ۱۰ ماه زمان میبرد؛ البته در صورت وجود هزینههای جدید، این زمان تغییر میکند.
بهجای انتخاب مبلغی ایدهآل که پس از دو ماه متوقف میشود، درآمد و هزینههای سه ماه گذشته را بررسی کنید. مبلغی را انتخاب کنید که حتی در ماههای پرخرج هم امکان پرداختش وجود داشته باشد. بعد از هر افزایش درآمد یا کاهش هزینه، میتوانید واریز را بیشتر کنید.
واریز را پیش از خرجکردن انجام دهید
واریز خودکار در روز دریافت حقوق، احتمال باقی ماندن پول در حساب جاری و خرج شدن آن را کمتر میکند. اگر درآمدتان متغیر است، یک مبلغ پایه ثابت تعیین کنید و درصدی از درآمدهای بیشتر را نیز به صندوق اختصاص دهید.
برای چند ماه هزینههای قابلتعویق را کم کنید
بازسازی صندوق اضطراری الزاماً به معنی حذف همه تفریحها یا فشار شدید بر خانواده نیست. بهتر است هزینههایی را انتخاب کنید که کاهش موقت آنها کمترین آسیب را به زندگی روزمره میزند؛ مانند سفارش غذای بیرون، خریدهای غیرضروری، اشتراکهای کماستفاده یا ارتقای وسایلی که هنوز قابل استفادهاند.
کاهش هزینه باید زماندار باشد. مثلاً از ابتدا تصمیم بگیرید این تغییرات را تا زمانی ادامه دهید که ۳۰ درصد از مبلغ برداشتشده برگردد. داشتن نقطه پایان، برنامه را قابلتحملتر میکند و مانع تبدیل شدن صرفهجویی موقت به فشار دائمی میشود.
درآمدهای غیرمنتظره را به ترمیم صندوق اختصاص دهید
پاداش، عیدی، فروش وسیله بلااستفاده، اضافهکاری یا درآمد یک پروژه میتواند زمان بازسازی را کوتاه کند. لازم نیست همه این مبلغ را کنار بگذارید؛ میتوانید از قبل سهم مشخصی تعیین کنید، مثلاً نیمی برای صندوق و نیم دیگر برای نیازهای جاری یا یک هدف خانوادگی.
این پول را پیش از آنکه وارد چرخه خرجهای روزمره شود منتقل کنید. جدا کردن مبلغ در همان روز دریافت، تصمیمگیری را سادهتر میکند و احتمال خرج شدن آن برای خریدهای لحظهای را کاهش میدهد.
اگر درآمد کافی نیست، ترتیب اولویتها را تغییر دهید
در دورهای که درآمد کاهش یافته، هدف اصلی باید جلوگیری از برداشتهای تازه و ساختن حداقل ذخیره باشد، نه رسیدن فوری به رقم قبلی. هزینههای ضروری، بدهیهای دارای جریمه یا سود بالا و نیازهای درمانی باید در بودجه جایگاه مشخص داشته باشند.
از جبران کسری صندوق با وامهای پرهزینه یا بدهی کارت و خرید قسطی بدون برنامه پرهیز کنید. اگر بدهی موجود فشار زیادی ایجاد میکند، همزمانی پرداخت بدهی و پسانداز کوچک ممکن است از خالی ماندن کامل صندوق بهتر باشد؛ جزئیات این تصمیم به نرخ بدهی و ثبات درآمد شما بستگی دارد.
بعد از بازسازی، علت خالی شدن صندوق را اصلاح کنید
پر کردن دوباره صندوق پایان کار نیست. بررسی کنید آیا مبلغ اولیه کم بوده، حساب صندوق بیش از حد در دسترس بوده یا هزینهای را اضطراری فرض کردهاید که باید برای آن پسانداز جداگانه داشته باشید.
- صندوق اضطراری را از حساب خرج روزانه جدا نگه دارید.
- برای هزینههای سالانه و تعمیرات قابلپیشبینی، حساب یا هدف جدا تعیین کنید.
- پس از تغییر درآمد، ازدواج، تولد فرزند یا افزایش اجاره، مبلغ ذخیره هدف را بازبینی کنید.
- هر برداشت را کوتاه ثبت کنید تا الگوی تکرارشونده هزینهها مشخص شود.
جمعبندی: بعد از برداشت از صندوق اضطراری، ابتدا یک ذخیره پایه و هدف عددی تعیین کنید، سپس با واریز خودکار، کاهش موقت هزینههای قابلتعویق و استفاده هدفمند از درآمدهای اضافی، آن را مرحلهبهمرحله بازسازی کنید. برنامهای که با بودجه واقعی خانواده هماهنگ باشد، از یک هدف بزرگ اما ناپایدار نتیجه بهتری میدهد.








