
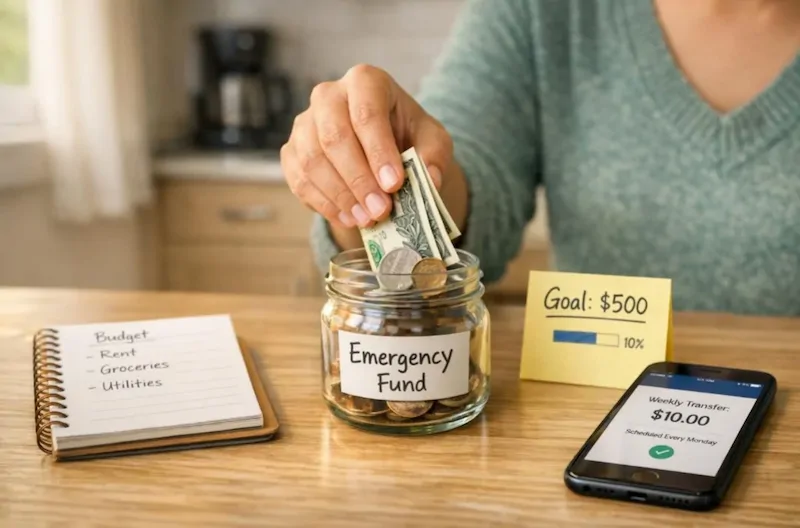
تفاوت صندوق اضطراری با پسانداز هدفمند و سرمایهگذاری فقط در محل نگهداری پول نیست؛ هرکدام برای یک مسئله متفاوت ساخته شدهاند. صندوق اضطراری برای هزینهای است که زمان وقوعش معلوم نیست، پسانداز هدفمند برای خرید یا تعهدی مشخص در آینده و سرمایهگذاری برای رشد دارایی در افق زمانی طولانیتر.
اشتباه گرفتن این سه، معمولاً در لحظه بحران خودش را نشان میدهد: ممکن است پول سفر برای تعمیر خودرو خرج شود، سرمایهگذاری بلندمدت در زمان نامناسب فروخته شود یا برای یک هزینه ضروری وام بگیرید. جداکردن هدف، زمان دسترسی و میزان ریسک، تصمیمگیری مالی خانواده را روشنتر میکند.
تفاوت صندوق اضطراری با پسانداز هدفمند و سرمایهگذاری در چیست؟
مهمترین تفاوت به چهار پرسش برمیگردد: پول برای چه کاری کنار گذاشته شده، چه زمانی به آن نیاز دارید، چقدر باید سریع به آن دسترسی داشته باشید و تا چه حد توان تحمل نوسان یا زیان را دارید.
- صندوق اضطراری: برای اتفاقهای ضروری و پیشبینینشده؛ مانند بیکاری، درمان، خرابی وسیله ضروری خانه یا تعمیر فوری خودرو.
- پسانداز هدفمند: برای هزینهای که هدف و زمان تقریبی آن از قبل معلوم است؛ مانند رهن، شهریه، خرید لوازم خانه یا بیمه سالانه.
- سرمایهگذاری: برای افزایش ارزش دارایی در طول زمان؛ با پذیرش ریسک، نوسان و احتمال دسترسی دیرتر به پول.
بنابراین ممکن است هر سه پول در حساب یا ابزار مالی مشابهی نگهداری شوند، اما نقششان یکی نیست. برچسب حساب مهم نیست؛ هدف و قواعد استفاده از آن تعیین میکند با کدام نوع پول روبهرو هستیم.
صندوق اضطراری برای چه هزینههایی است؟
صندوق اضطراری باید فقط برای نیازهای ضروری و غیرمنتظره استفاده شود، نه هر خرجی که ناگهان جذاب یا فوری به نظر میرسد. تعویض تلفن همراه برای خرید مدل جدید، سفر تفریحی یا خرید مناسبتی معمولاً در این دسته قرار نمیگیرد.
نمونههای قابل قبول میتواند شامل هزینه درمانی پیشبینینشده، از دست رفتن موقت درآمد، تعمیر ضروری خانه یا خودرو و جایگزینی وسیلهای باشد که نبودنش زندگی روزمره را مختل میکند. اگر هزینهای از قبل قابل پیشبینی بوده، بهتر است برای آن یک پسانداز هدفمند جدا ساخته شود.
مقدار صندوق را میتوان با هزینههای ضروری ماهانه سنجید، نه با کل درآمد. اجاره یا قسط ضروری، خوراک پایه، قبوض، رفتوآمد، دارو و هزینههای ثابت خانواده در این محاسبه اهمیت دارند؛ خریدهای تفریحی و قابل حذف نباید مبنای اصلی باشند.
بازه سه تا شش ماه از هزینههای ضروری، یک معیار شروع رایج است؛ اما برای درآمدهای پروژهای، شغلهای ناپایدار یا خانوادههایی با افراد تحت تکفل بیشتر، ذخیره بزرگتر میتواند منطقیتر باشد. این بازه قانون قطعی نیست و باید با شرایط واقعی خانواده تنظیم شود.
پسانداز هدفمند چه فرقی با صندوق اضطراری دارد؟
در پسانداز هدفمند، معمولاً میدانید پول برای چه کاری و تقریباً در چه تاریخی لازم میشود. همین پیشبینی به شما اجازه میدهد مبلغ موردنیاز را بر تعداد ماههای باقیمانده تقسیم کنید و برنامهای منظم داشته باشید.
برای مثال، اگر خانوادهای شش ماه دیگر به مبلغی برای بیمه، شهریه یا تعمیرات برنامهریزیشده نیاز دارد، این پول نباید با ذخیرهای که برای بیکاری یا بیماری کنار گذاشته شده مخلوط شود. برداشت از صندوق اضطراری برای این هزینهها، پشتوانه روزهای واقعاً دشوار را ضعیف میکند.
پسانداز هدفمند معمولاً نسبت به صندوق اضطراری انعطاف زمانی کمتری دارد؛ ممکن است بتوانید برای خرید لوازم خانه چند ماه صبر کنید، اما در یک هزینه درمانی یا خرابی ضروری چنین فرصتی وجود ندارد. به همین دلیل، زمان سررسید هدف باید در انتخاب محل نگهداری پول اثر بگذارد.
سرمایهگذاری چرا جایگزین صندوق اضطراری نیست؟
سرمایهگذاری با هدف رشد دارایی انجام میشود و ارزش آن ممکن است در کوتاهمدت بالا و پایین شود. اگر هنگام افت قیمت مجبور شوید دارایی را بفروشید، احتمال دارد بخشی از اصل پول یا سود مورد انتظار از بین برود.
از طرف دیگر، بعضی سرمایهگذاریها سریع نقد نمیشوند یا برداشت از آنها هزینه و محدودیت دارد. این ویژگی برای پولی که قرار است سالها رشد کند لزوماً مشکل نیست، اما برای هزینهای که ممکن است فردا به آن نیاز داشته باشید، ریسک مهمی ایجاد میکند.
تورم هم باعث میشود نگهداشتن تمام دارایی به شکل پول نقد در بلندمدت قدرت خرید را کاهش دهد؛ بااینحال، راهحل این مسئله تبدیل کل صندوق اضطراری به دارایی پرنوسان نیست. بهتر است هدف کوتاهمدتِ دسترسی فوری را از هدف بلندمدتِ رشد سرمایه جدا کنید.
چطور این سه نوع پول را در بودجه خانواده جدا کنیم؟
جداکردن حساب یا حداقل جداکردن نام و ثبت هر مبلغ، از برداشتهای اشتباه جلوگیری میکند. لازم نیست از روز اول سه حساب پیچیده داشته باشید؛ حتی سه بخش مشخص در بودجه خانوادگی میتواند شروع مناسبی باشد.
- ابتدا هزینههای ضروری ماهانه و حداقل صندوق اضطراری قابلقبول را مشخص کنید.
- هدفهای قابل پیشبینی مانند شهریه، رهن، بیمه یا خرید ضروری را با زمان و مبلغ تقریبی بنویسید.
- پولی را که تا چند سال به آن نیاز ندارید، از دو بخش قبلی جدا کنید و میزان ریسک قابلتحمل آن را بسنجید.
- پس از هر برداشت اضطراری، بازسازی صندوق را به یکی از اولویتهای بودجه تبدیل کنید.
برای شفافیت بیشتر، میتوانید برای هر بخش یک قاعده ساده تعیین کنید: صندوق اضطراری فقط با وقوع نیاز ضروری باز میشود، پسانداز هدفمند در زمان برنامهریزیشده خرج میشود و سرمایهگذاری تا رسیدن به افق زمانی تعیینشده دستکاری نمیشود.
یک مثال ساده برای تشخیص تفاوتها
فرض کنید خانوادهای همزمان برای تعمیر احتمالی کولر، پیشپرداخت اجاره خانه و آینده مالی فرزندش پول کنار میگذارد. تعمیر ناگهانی کولر، اگر ضروری و خارج از برنامه باشد، از صندوق اضطراری پرداخت میشود؛ پیشپرداخت اجاره در پسانداز هدفمند قرار میگیرد و پولی که برای سالهای آینده کنار گذاشته شده، ماهیت سرمایهگذاری دارد.
اگر هر سه مبلغ در یک حساب باشد، ممکن است رسیدن به یکی از هدفها باعث از بین رفتن دیگری شود. تفکیک آنها کمک میکند خانواده بداند در زمان فشار مالی کدام پول قابل استفاده است و کدام مبلغ نباید بهسادگی خرج شود.
جمعبندی: هر پول باید وظیفه مشخصی داشته باشد
تفاوت صندوق اضطراری با پسانداز هدفمند و سرمایهگذاری در هدف، زمان استفاده و ریسکپذیری آنهاست. صندوق اضطراری برای اتفاقهای ضروری و نامعلوم، پسانداز هدفمند برای هزینههای مشخص آینده و سرمایهگذاری برای رشد بلندمدت دارایی است.
اگر این سه بخش را از هم جدا کنید، هم در روزهای غیرمنتظره پشتوانه دارید و هم مجبور نمیشوید برای یک نیاز کوتاهمدت، هدف مالی بلندمدت خود را در زمان نامناسب متوقف کنید.








