
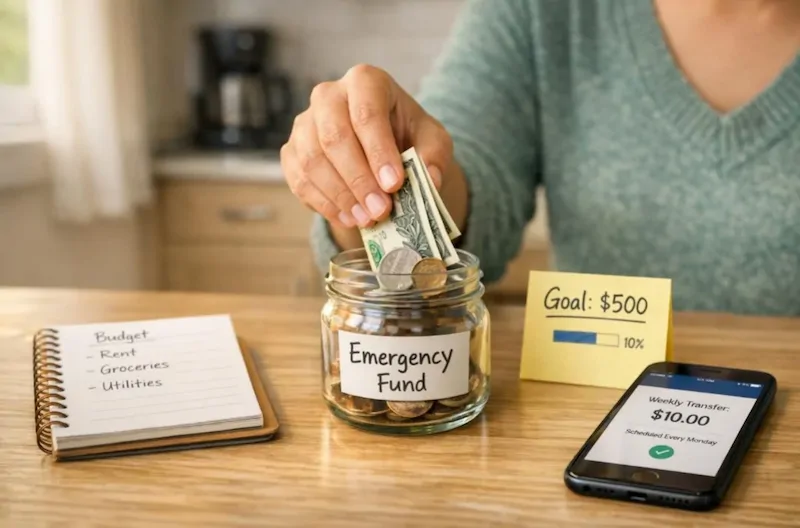
پسانداز ماهانه برای صندوق اضطراری لازم نیست با مبلغ بزرگی شروع شود. روش مؤثر این است که مبلغی متناسب با درآمد و هزینههای واقعی خانواده تعیین کنید، آن را بلافاصله بعد از دریافت درآمد جدا کنید و برای خرجهای روزمره در دسترس نگذارید.
هدف صندوق اضطراری، پرداخت هزینههایی مانند تعمیر ضروری خانه یا خودرو، درمان پیشبینینشده و دوره کوتاه کاهش درآمد است؛ نه خرید، سفر یا جبران کسری معمول بودجه. اگر روش پسانداز با جریان نقدی زندگی شما هماهنگ باشد، حتی مبالغ کوچک هم بهمرور یک پشتوانه قابل استفاده میسازند.
پسانداز ماهانه برای صندوق اضطراری را با چه عددی شروع کنیم؟
یک عدد جادویی برای همه خانوادهها وجود ندارد. مبلغ مناسب باید آنقدر قابلتداوم باشد که در ماههای پرهزینه هم بتوانید آن را کنار بگذارید. برای شروع، یکی از این دو روش را انتخاب کنید:
- مبلغ ثابت: هر ماه رقم مشخصی مانند ۵۰۰ هزار تومان یا یک میلیون تومان را پسانداز کنید. این روش برای کسانی مناسب است که درآمد نسبتاً ثابتی دارند.
- درصدی از درآمد: ۵ تا ۱۰ درصد هر دریافتی را جدا کنید. این روش برای درآمدهای متغیر، شغل آزاد و خانوادههایی که درآمدشان در ماههای مختلف تغییر میکند، انعطاف بیشتری دارد.
اگر اکنون امکان کنارگذاشتن ۱۰ درصد درآمد را ندارید، با ۳ یا ۵ درصد آغاز کنید. مهمتر از مبلغ اولیه، ساختن عادت و افزایش تدریجی آن پس از کاهش بدهیها یا بهترشدن درآمد است.
واریز خودکار، سادهترین راه برای حذف تصمیمهای روزانه
پساندازی که به اراده روزانه وابسته باشد، معمولاً بعد از پرداخت هزینههای مختلف به تعویق میافتد. یک حساب یا کیف پول جدا برای صندوق تعیین کنید و انتقال وجه را برای یک روز مشخص، ترجیحاً یک تا سه روز پس از دریافت حقوق، برنامهریزی کنید.
این فاصله کمک میکند واریز پیش از پراکندهشدن درآمد انجام شود. اگر درآمدتان در چند نوبت به حساب میرسد، میتوانید برای هر دریافتی انتقال جداگانه بگذارید یا در پایان هفته مبلغ پسانداز را یکجا منتقل کنید.
بودجه را از هزینههای واقعی خانواده بسازید
برای پیدا کردن مبلغ قابلپسانداز، به حدس تکیه نکنید. هزینههای دو یا سه ماه اخیر را بررسی کنید و آنها را در سه گروه قرار دهید: هزینههای ضروری، هزینههای قابلکاهش و هزینههای غیرضروری. این کار نشان میدهد کدام مبلغ واقعاً قابل انتقال به صندوق است، بدون اینکه بودجه غذا، اجاره، درمان یا قبضها آسیب ببیند.
لازم نیست همه لذتهای کوچک حذف شوند. معمولاً کاهش چند نشتی مالی، نتیجه بهتری از فشار شدید بر خانواده دارد؛ برای مثال، محدودکردن خریدهای بدون برنامه، تمدیدنکردن اشتراکهای بلااستفاده یا تعیین سقف هفتگی برای هزینههای متفرقه.
پسانداز را از یک هزینه مشخص تأمین کنید
اگر حذف کامل یک هزینه دشوار است، بخشی از آن را به صندوق منتقل کنید. مثلاً کاهش تعداد سفارش غذا، استفاده کمتر از تاکسی اینترنتی یا تعیین سقف برای خریدهای لحظهای میتواند به یک مبلغ ثابت ماهانه تبدیل شود. وقتی منبع پول مشخص باشد، احساس نمیکنید کل بودجهتان بدون دلیل کم شده است.
درآمدهای اتفاقی را به فرصت تقویت صندوق تبدیل کنید
پاداش، عیدی، هدیه نقدی، فروش وسیله بلااستفاده یا درآمد یک پروژه اضافی نباید الزاماً یکجا خرج شود. میتوانید از قبل یک قاعده خانوادگی تعیین کنید؛ برای نمونه، نیمی از هر درآمد غیرمنتظره به صندوق اضطراری برود و نیم دیگر برای نیاز یا تفریح موردنظر مصرف شود.
این روش فشار ماهانه را کمتر میکند و در ماههایی که درآمد ثابت اجازه پسانداز زیادی نمیدهد، رشد صندوق را سرعت میبخشد. اگر بدهی با جریمه یا هزینه بالا دارید، بخشی از این پول ممکن است بهجای صندوق برای کاهش همان بدهی مناسبتر باشد؛ تصمیم باید بر اساس هزینه واقعی بدهی و میزان ذخیره موجود گرفته شود.
صندوق اضطراری را از حساب خرج روزمره جدا کنید
موجودی صندوق باید قابل دسترس باشد، اما نه آنقدر در دسترس که با هر خریدی مصرف شود. استفاده از حسابی جدا، بدون کارت متصل یا بدون انتقال سریع به حساب روزمره، مرز ذهنی روشنی ایجاد میکند.
نامگذاری حساب با عنوانی مانند «فقط برای شرایط ضروری» هم مفید است. پیش از برداشت، سه سؤال بپرسید: آیا این هزینه ضروری است؟ آیا قابل پیشبینی بوده است؟ آیا راه کمهزینهتری برای پرداخت آن وجود دارد؟
هزینههایی که از قبل میدانید، مانند شهریه، بیمه یا تعمیرات دورهای، بهتر است صندوق جداگانه داشته باشند و با صندوق اضطراری مخلوط نشوند. این تفکیک مانع از آن میشود که هر خرج سالانه، ذخیره روزهای واقعاً دشوار را مصرف کند.
هدف را مرحلهای تعیین کنید و بعد از برداشت، دوباره بسازید
هدف نهایی میتواند بر اساس هزینههای ضروری چند ماه خانواده تعیین شود، اما رسیدن به آن را به مرحلههای کوچک تقسیم کنید. ابتدا یک ذخیره اولیه برای یک اتفاق فوری بسازید، سپس آن را تا پوشش هزینههای ضروری یک ماه و در ادامه چند ماه افزایش دهید. رقم هدف باید با ثبات درآمد، تعداد افراد خانواده و تعهدات مالی شما هماهنگ باشد.
اگر از صندوق برداشت کردید، آن را شکست تلقی نکنید؛ صندوق برای استفاده در شرایط لازم ساخته شده است. فقط پس از برطرفشدن مشکل، یک برنامه جبرانی بگذارید: برای چند ماه مبلغ بیشتری واریز کنید، بخشی از درآمد اتفاقی را اختصاص دهید یا هزینههای قابلکاهش را موقتاً محدود کنید.
اشتباههایی که رشد صندوق را کند میکنند
- تعیین مبلغی غیرواقعی و متوقفکردن پسانداز پس از یک ماه
- نگهداری پول صندوق در همان حسابی که خریدهای روزمره از آن انجام میشود
- سرمایهگذاری همه ذخیره در داراییهای پرنوسان یا گزینههایی که برداشت فوری از آنها دشوار است
- استفاده از صندوق برای تخفیفها، سفر و خریدهای برنامهریزینشده
- فراموشکردن افزایش مبلغ پسانداز پس از رشد درآمد
جمعبندی: بهترین روشهای پسانداز ماهانه برای صندوق اضطراری بر سه پایه استوارند: مبلغی واقعبینانه، انتقال منظم و حسابی جدا از مخارج روزانه. از هر عددی که میتوانید شروع کنید، درآمدهای اتفاقی را هوشمندانه تقسیم کنید و پس از هر برداشت، صندوق را دوباره به هدف تعیینشده برسانید.








