
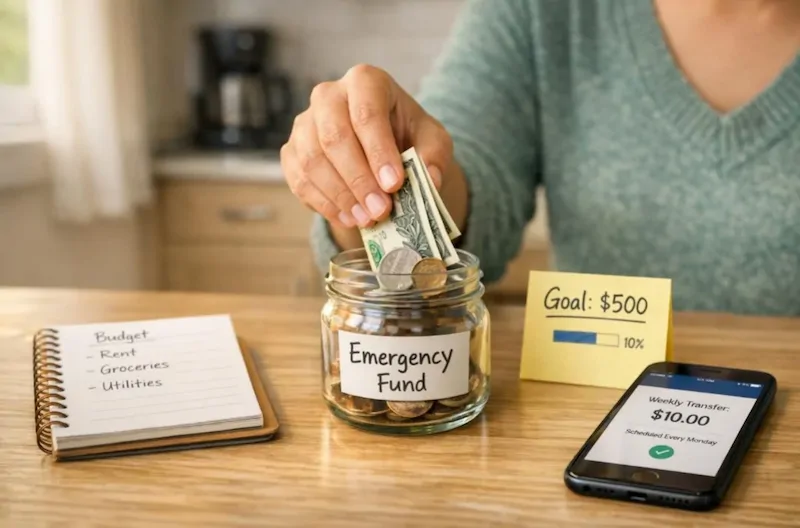
صندوق اضطراری بخشی از پولی است که عمداً برای اتفاقهای ناگهانی کنار گذاشته میشود؛ اتفاقهایی مثل هزینه درمان، تعمیر ضروری خانه یا خودرو، بیکاری موقت یا کاهش ناگهانی درآمد. این پول برای خریدهای روزمره و هدفهای معمول زندگی نیست، بلکه قرار است در زمانی به کار بیاید که برنامه مالی خانواده از مسیر عادی خارج میشود.
داشتن چنین ذخیرهای باعث نمیشود هزینههای پیشبینینشده از بین بروند، اما میتواند نیاز به قرض گرفتن، استفاده از اعتبار گران یا فروش عجولانه دارایی را کمتر کند. برای خانوادهها، صندوق اضطراری فقط یک ابزار مالی نیست؛ راهی است برای اینکه یک مشکل ناگهانی به بحران بزرگتری تبدیل نشود.
صندوق اضطراری چیست و چه تفاوتی با پسانداز معمولی دارد؟
پسانداز معمولی معمولاً برای هدفی مشخص کنار گذاشته میشود؛ مثلاً خرید لوازم خانه، سفر، شهریه یا پیشپرداخت مسکن. در مقابل، صندوق اضطراری هدفی باز اما روشن دارد: پوشش هزینهای ضروری که زمان وقوع یا مبلغ آن از قبل معلوم نیست.
این تفاوت، نحوه نگهداری پول را هم تغییر میدهد. پولی که برای خرید چند ماه آینده کنار گذاشتهاید شاید بتواند در یک برنامه مشخص باقی بماند، اما ذخیره اضطراری باید بدون دردسر و در زمان کوتاه قابل استفاده باشد. قرار دادن تمام آن در داراییهای نوسانی یا حسابی که برداشت از آن دشوار است، با هدف اصلی صندوق سازگار نیست.
چرا به صندوق اضطراری نیاز داریم؟
بودجه ماهانه معمولاً بر پایه درآمد و هزینههای قابل پیشبینی تنظیم میشود، اما زندگی همیشه طبق جدول پیش نمیرود. خرابی وسیله ضروری، بیماری، کاهش سفارشهای کاری یا از دست رفتن شغل میتواند در یک ماه، تعادل چند ماه را به هم بزند.
وقتی ذخیرهای برای چنین شرایطی وجود نداشته باشد، خانواده معمولاً میان چند انتخاب محدود میماند: قرض گرفتن، استفاده از کارت اعتباری یا وام، برداشت از پسانداز هدفدار، فروش دارایی یا حذف هزینههای مهم. هر کدام از این گزینهها ممکن است هزینه مالی یا روانی بیشتری ایجاد کند؛ بهخصوص اگر درآمد هنوز به وضعیت عادی برنگشته باشد.
صندوق اضطراری همچنین به تصمیمگیری بهتر کمک میکند. فردی که برای چند هفته یا چند ماه پشتوانه دارد، لزوماً مجبور نیست اولین پیشنهاد کاری نامناسب، فروش فوری وسیله ضروری یا وام با هزینه بالا را بپذیرد.
چه هزینههایی واقعاً اضطراری محسوب میشوند؟
هر خرج ناخواستهای اضطراری نیست. معیار مناسب این است که هزینه هم ضروری باشد، هم قابل تعویق نباشد و هم در بودجه عادی شما جایی نداشته باشد.
- هزینه درمان یا دارویی که نمیتوان آن را به زمان دیگری موکول کرد.
- تعمیر ضروری وسیلهای که برای کار یا زندگی روزمره لازم است.
- هزینههای زندگی در دوره بیکاری یا کاهش جدی درآمد.
- جابهجایی فوری به دلیل تغییر شغل، اجبار به تخلیه خانه یا شرایط خانوادگی پیشبینینشده.
خرید لباس، سفر، جشن، تعویض وسیلهای که هنوز قابل استفاده است یا تخفیف جذاب فروشگاه معمولاً دلیل برداشت از این صندوق نیست. اگر یک هزینه را میتوان از چند هفته یا چند ماه قبل پیشبینی کرد، بهتر است در بودجه یا پسانداز هدفدار قرار بگیرد، نه در ذخیره اضطراری.
مبلغ صندوق اضطراری چقدر باید باشد؟
عدد یکسانی برای همه خانوادهها وجود ندارد. معیار کاربردی، محاسبه هزینههای ضروری ماهانه است؛ یعنی مبلغی که برای مسکن، خوراک پایه، قبوض، رفتوآمد ضروری، درمان، حداقل اقساط و نیازهای اصلی فرزندان لازم دارید.
برای شروع، داشتن ذخیرهای برابر با هزینه ضروری چند هفته یا یک ماه بهتر از نداشتن هیچ پشتوانهای است. در ادامه، بسیاری از خانوادهها تلاش میکنند ذخیرهای برای چند ماه هزینه ضروری بسازند. خانوادهای با درآمد ثابت و چند منبع درآمد شاید به ذخیره کوچکتری نسبت به فردی با درآمد ناپایدار، شغل پروژهای یا افراد تحت تکفل نیاز داشته باشد.
این محاسبه باید هر چند وقت یکبار بازبینی شود. افزایش اجاره، تغییر تعداد اعضای خانواده، اضافه شدن قسط یا تغییر شغل میتواند مبلغ مورد نیاز را عوض کند. در اقتصاد تورمی، ثابت ماندن عدد صندوق به معنای ثابت ماندن قدرت خرید آن نیست؛ بنابراین ارزش ذخیره باید با هزینههای واقعی زندگی سنجیده شود.
صندوق اضطراری را کجا و چگونه نگه داریم؟
مهمترین ویژگی محل نگهداری، ترکیب امنیت، دسترسی و کمریسک بودن است. این پول نباید آنقدر در دسترس حساب روزمره باشد که بیاختیار خرج شود، و نباید آنقدر دور از دسترس قرار بگیرد که در زمان بحران مجبور به فروش فوری دارایی شوید.
- حساب یا محل نگهداری جدا از حساب خرج روزانه انتخاب کنید.
- مقداری محدود برای نیاز فوری و همانروز در دسترس داشته باشید.
- کل ذخیره را وارد داراییهای پرنوسان، قفلشده یا دشوار برای فروش نکنید.
- دسترسی اعضای لازم خانواده و شیوه برداشت را از قبل مشخص کنید.
نگهداری مقدار زیادی پول نقد در خانه هم میتواند خطر سرقت، گمشدن یا کاهش ارزش در اثر تورم را داشته باشد. انتخاب نهایی به شرایط بانکی، میزان دسترسی و سطح ریسکپذیری خانواده بستگی دارد، اما اصل ثابت این است که صندوق اضطراری نباید با هدف سود بیشتر، قابلیت استفاده فوری خود را از دست بدهد.
اگر از صندوق استفاده کردیم، چه کار کنیم؟
برداشت از صندوق شکست مالی نیست؛ این ذخیره دقیقاً برای زمان دشوار ساخته شده است. پس از برطرف شدن بحران، مبلغ برداشتشده را بهعنوان یک هدف جدید وارد بودجه کنید و پیش از افزایش هزینههای غیرضروری، آن را تا سطح مناسب بازسازی کنید.
برای جلوگیری از برداشتهای بیدلیل، میتوانید یک قاعده ساده داشته باشید: پیش از استفاده، نوع هزینه، فوریت آن و گزینههای دیگر را بررسی کنید. اگر هزینه ضروری است و تأخیر در پرداخت آن پیامد جدی دارد، استفاده از صندوق منطقی است؛ اگر فقط خریدی جذاب یا قابل پیشبینی است، بهتر است از مسیر پسانداز معمولی تأمین شود.
جمعبندی
صندوق اضطراری پشتوانهای برای هزینههای ضروری و پیشبینینشده است، نه حسابی برای خریدهای معمول یا سرمایهگذاری پرریسک. ساختن آن میتواند از فشار قرض و تصمیمهای عجولانه کم کند؛ حتی اگر شروع کار با مبلغی کوچک باشد. هزینههای ضروری خانواده را مبنا قرار دهید، پول را جدا و در دسترس نگه دارید و پس از هر برداشت، بازسازی آن را دوباره در برنامه مالی قرار دهید.








