
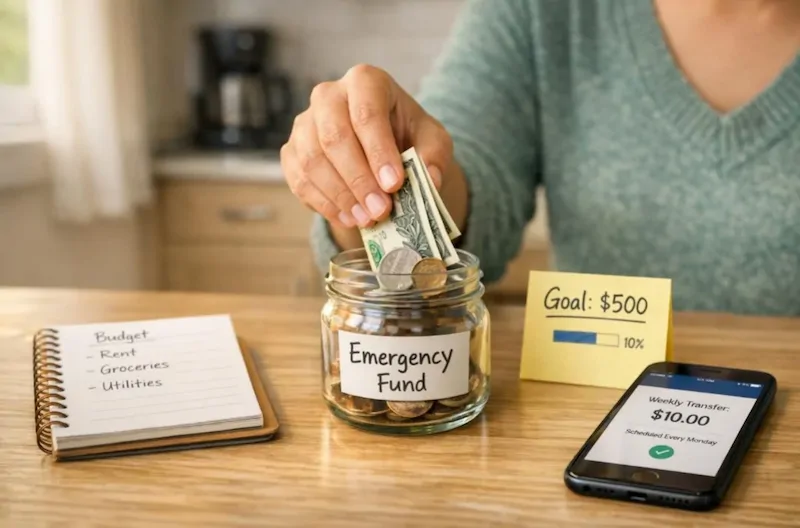
روش ساخت صندوق اضطراری از صفر با یک تصمیم بزرگ شروع نمیشود؛ با کنار گذاشتن مبلغی کوچک اما منظم آغاز میشود. هدف این صندوق، پرداخت هزینههایی است که زمان وقوعشان مشخص نیست؛ مثل تعمیر ضروری وسیله خانه، هزینه درمان، بیکاری موقت یا خرابی خودرو، بدون اینکه مجبور شوید از دیگران قرض بگیرید یا از پسانداز هدفهای دیگر برداشت کنید.
برای ساخت این پشتوانه، ابتدا هزینههای ضروری ماهانه خانواده را حساب کنید، سپس یک هدف مرحلهای تعیین کنید و پسانداز را از حساب خرج روزمره جدا نگه دارید. لازم نیست از همان ابتدا به اندازه چند ماه هزینه زندگی پول داشته باشید؛ استمرار و دستنزدن به مبلغ برای مخارج عادی، دو عامل اصلی رسیدن به هدف هستند.
این مطلب جایگزین مشاوره مالی شخصی نیست. رقم مناسب صندوق به درآمد، تعداد افراد خانواده، ثبات شغلی، بیمه و تعهدات مالی شما بستگی دارد.
روش ساخت صندوق اضطراری از صفر، مرحلهبهمرحله
۱. هزینههای ضروری را از هزینههای قابل حذف جدا کنید
مبنای محاسبه صندوق، کل مخارج ماهانه نیست؛ فقط هزینههایی است که در صورت کاهش درآمد یا بروز مشکل، ادامه زندگی به آنها وابسته میماند. اجاره یا قسط ضروری، خوراک پایه، قبوض، رفتوآمد لازم، دارو، بیمه و هزینه نگهداری فرزند معمولاً در این گروه قرار میگیرند.
خرید لباس، رستوران، تفریح، اشتراکهای غیرضروری و خریدهای قابل تعویق را در محاسبه اولیه نیاورید. برای دقت بیشتر، هزینههای سه ماه اخیر را از روی گردش حساب، رسیدها یا یادداشتهای روزانه بررسی کنید؛ حافظه معمولاً مخارج کوچک و تکرارشونده را کمتر از واقعیت نشان میدهد.
۲. هدف را در سه پله تعیین کنید
هدف نهایی میتواند معادل سه تا شش ماه هزینههای ضروری باشد، اما این بازه قانون ثابت برای همه نیست. کارمند با درآمد نسبتاً پایدار و پوشش بیمهای مناسب ممکن است به ذخیره کوچکتری نیاز داشته باشد؛ فرد دارای درآمد پروژهای، شغل ناپایدار یا افراد تحت تکفل بیشتر، معمولاً به حاشیه امن بزرگتری نیاز دارد.
بهجای اینکه هدف بزرگ شما را متوقف کند، آن را به سه پله تقسیم کنید:
- پله اول: ذخیرهای کوچک برای یک هزینه فوری و محدود؛ مانند تعمیر ضروری یا خرید دارو.
- پله دوم: معادل یک ماه هزینههای ضروری خانواده.
- پله سوم: ذخیره چندماهه متناسب با ثبات درآمد و شرایط خانوادگی.
مثلاً اگر هزینههای ضروری ماهانه ۲۰ میلیون تومان است، هدف اولیه میتواند ۱۰ میلیون تومان، هدف بعدی ۲۰ میلیون تومان و هدف نهایی ۶۰ میلیون تومان باشد. این اعداد فقط نمونهاند و باید با مخارج واقعی شما جایگزین شوند.
۳. مبلغ پسانداز را بر اساس توان واقعی انتخاب کنید
مبلغی که روی کاغذ جذاب است اما هر ماه پرداخت نمیشود، برنامه خوبی نیست. درآمد ماهانه و مخارج ثابت را بررسی کنید و مبلغی را انتخاب کنید که در ماههای معمولی، بدون ایجاد بدهی تازه قابل کنار گذاشتن باشد.
اگر درآمدتان ثابت است، میتوانید مبلغ مشخصی را بلافاصله پس از دریافت حقوق جدا کنید. اگر درآمدتان متغیر است، یک حداقل ثابت برای ماههای ضعیف و یک درصد از دریافتی برای ماههای بهتر تعیین کنید. پاداش، عیدی، درآمد حاصل از فروش وسایل بلااستفاده یا کاهش موقت یک هزینه نیز میتواند سرعت رسیدن به هدف را بیشتر کند؛ به شرط آنکه همه این منابع را قطعی فرض نکنید.
۴. صندوق را از حساب روزمره جدا کنید
نگهداری پول اضطراری در همان کارتی که با آن خرید روزانه انجام میدهید، احتمال برداشت بیبرنامه را زیاد میکند. یک حساب یا محل نگهداری جدا در نظر بگیرید و نام مشخصی مانند صندوق اضطراری روی آن بگذارید تا موجودی آن با پول قابل خرج اشتباه نشود.
این محل باید سه ویژگی داشته باشد: امنیت مناسب، دسترسی نسبتاً سریع و امکان برداشت بدون زیان سنگین یا جریمه غیرمنطقی. صندوق اضطراری جای سرمایهگذاری پرریسک نیست؛ چون ممکن است دقیقاً زمانی به آن نیاز پیدا کنید که ارزش دارایی کاهش یافته یا فروش آن زمانبر است.
۵. واریز را خودکار یا غیرقابل مذاکره کنید
اگر پسانداز را به آخر ماه موکول کنید، معمولاً مبلغی باقی نمیماند. انتقال خودکار در روز دریافت درآمد، یا ثبت آن بهعنوان یکی از هزینههای ثابت، تصمیمگیری ماهانه را کمتر و احتمال تداوم را بیشتر میکند.
در خانواده، بهتر است مشخص شود چه کسی مسئول انتقال مبلغ است و موجودی صندوق در چه فاصلهای بررسی میشود. شفافیت درباره هدف و موجودی، بهخصوص وقتی چند نفر درآمد یا هزینههای خانه را مدیریت میکنند، از برداشتهای اشتباه جلوگیری میکند.
اگر فعلاً توان پسانداز زیادی ندارید چه کار کنید؟
صندوق اضطراری با مبلغ کم هم ارزش دارد. یک مبلغ ثابت هفتگی یا ماهانه تعیین کنید و تا زمانی که درآمدتان بهتر نشده، هدف را روی ایجاد عادت بگذارید، نه سرعت بالا. حذف یک یا دو هزینه تکرارشونده، مذاکره برای کاهش بعضی قبضها یا فروش وسیلهای که استفاده نمیشود، میتواند اولین موجودی را فراهم کند.
برای مدتی کوتاه، هزینهها را به سه گروه تقسیم کنید: ضروری، قابل کاهش و قابل حذف. هر مبلغی که از گروه سوم آزاد میشود، مستقیماً به صندوق برود؛ وگرنه معمولاً در جای دیگری خرج خواهد شد. البته کاهش هزینه نباید به حذف نیازهای درمانی، تغذیهای یا پرداختهای ضروری منجر شود.
چه زمانی مجاز به برداشت از صندوق اضطراری هستید؟
قبل از برداشت، از خودتان بپرسید آیا هزینه ضروری، پیشبینینشده و زمانحساس است یا فقط یک خرید دلخواه و قابل تعویق. خرابی ناگهانی وسیلهای که برای کار یا زندگی لازم است، هزینه درمان پرداختنشده یا فاصله کوتاه بین دو شغل معمولاً با هدف صندوق سازگار است؛ خرید تلفن جدید یا سفر برنامهریزیشده معمولاً نه.
بعد از برداشت، آن را شکست مالی تلقی نکنید. صندوق دقیقاً برای چنین موقعیتهایی ساخته شده است. فقط مبلغ برداشتشده را یادداشت کنید، علت را مشخص کنید و بازسازی موجودی را به یکی از اولویتهای بودجه ماه بعد تبدیل کنید.
بازبینی صندوق و جلوگیری از عقبماندن هدف
هر سه تا شش ماه یکبار هزینههای ضروری را دوباره حساب کنید. افزایش اجاره، تغییر تعداد اعضای خانواده، تولد فرزند، تغییر شغل یا افزایش هزینه درمان میتواند هدف قبلی را ناکافی کند. در مقابل، اگر بدهی مهمی تسویه شده یا هزینهای برای همیشه حذف شده است، ممکن است نیاز به ذخیره کمتری داشته باشید.
پیشرفت را فقط با رسیدن به عدد نهایی نسنجید. تعداد ماههای پوشش هزینه و منظمبودن واریزها معیارهای بهتری هستند. افزایش تدریجی مبلغ پسانداز پس از هر افزایش درآمد، بدون بالا بردن همزمان سطح مخارج، راهی ساده برای نزدیکشدن به هدف نهایی است.
جمعبندی روش ساخت صندوق اضطراری
روش ساخت صندوق اضطراری بر چهار پایه استوار است: محاسبه هزینههای ضروری، تعیین هدف مرحلهای، جداسازی پول از حساب روزمره و واریز منظم. از یک مبلغ قابلتحمل شروع کنید، نخستین ذخیره کوچک را بسازید و سپس آن را به یک ماه و بعد چند ماه هزینه ضروری برسانید.
مهمترین نکته این است که صندوق برای روزهای غیرمنتظره باشد، نه هزینههای عادی و قابل پیشبینی. با هر برداشت، هدف را دوباره تنظیم کنید و پس از رفع مشکل، بازسازی صندوق را در بودجه خانواده قرار دهید.








