
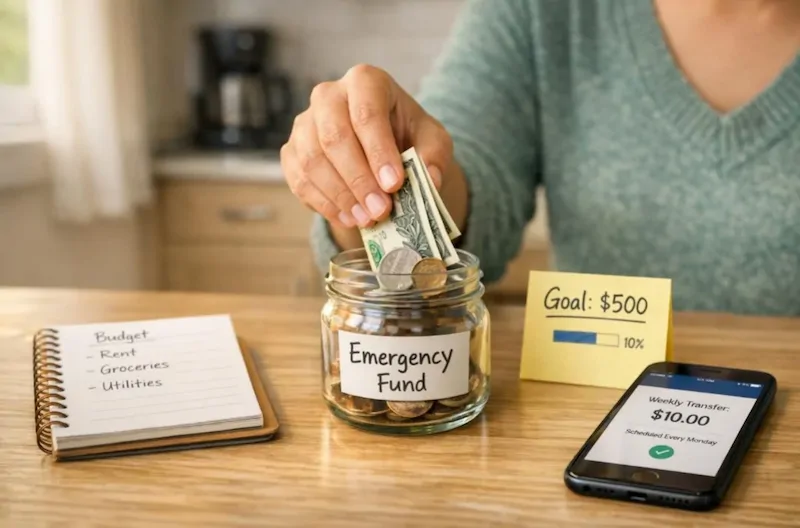
وقتی درآمد فقط کفاف هزینههای اصلی را میدهد، پسانداز برای اتفاقی که هنوز رخ نداده دشوار به نظر میرسد. با این حال، پسانداز با درآمد کم بیشتر از آنکه به مبلغ زیاد وابسته باشد، به جدا کردن یک مبلغ کوچک و تکرار منظم آن نیاز دارد.
هدف اولیه نباید ساختن یک ذخیره بزرگ باشد. بهتر است از هزینه یک اتفاق کوچک شروع کنید؛ مثلاً دارو، تعمیر ضروری وسیله خانه یا رفتوآمد پیشبینینشده. بعد از رسیدن به این هدف، مبلغ ذخیره را مرحلهبهمرحله افزایش دهید.
پسانداز با درآمد کم را با هدفهای کوچک شروع کنید
هدف مبهمی مثل «باید بیشتر پسانداز کنم» معمولاً در میان خرجهای ماهانه گم میشود. آن را به چند مرحله روشن تبدیل کنید:
- هزینه یک نیاز فوری و کوچک را مشخص کنید.
- بعد از تکمیل آن، هدف را به اندازه هزینه ضروری یک هفته برسانید.
- در مرحله بعد، مخارج ضروری یک ماه را هدف بگیرید.
در این محاسبه فقط هزینههایی را وارد کنید که در زمان بحران نمیتوان بهسادگی حذفشان کرد؛ مانند خوراک پایه، اجاره، قبوض ضروری، دارو، رفتوآمد لازم و حداقل پرداخت بدهی. هزینههای تفریحی یا خریدهای قابل تعویق، بخشی از هدف اولیه صندوق اضطراری نیستند.
قبل از تعیین مبلغ پسانداز، هزینههای نشتکننده را پیدا کنید
کاهش هزینه به معنی حذف همه چیز نیست. معمولاً چند خرج کوچک و تکرارشونده، بدون آنکه به چشم بیایند، بخشی از درآمد ماهانه را مصرف میکنند. هزینههای سه یا چهار هفته گذشته را از روی پیامکهای بانکی، رسیدها و پرداختهای آنلاین مرور کنید.
بهجای حذف همزمان چند عادت، فقط یک یا دو مورد را انتخاب کنید که کمترین فشار را به زندگی وارد میکنند. برای نمونه، کاهش سفارش غذای بیرون، لغو اشتراک بلااستفاده یا خرید برنامهریزیشده اقلام مصرفی میتواند مبلغ مشخصی برای صندوق اضطراری آزاد کند.
نکته کاربردی: مبلغی را که از یک هزینه کم کردهاید، همان روز به محل پسانداز منتقل کنید. اگر پول در حساب جاری بماند، احتمال دارد دوباره صرف خریدهای دیگر شود.
مبلغ پسانداز را کوچک، ثابت و جدا از حساب روزمره نگه دارید
برای درآمد کم، مبلغ ثابت کوچک معمولاً از یک هدف بزرگ و نامنظم بهتر عمل میکند. میتوانید مبلغی هفتگی یا ماهانه تعیین کنید؛ رقمی که حتی در ماههای دشوار نیز احتمال ادامه دادن آن وجود داشته باشد.
پول صندوق اضطراری را در حساب یا کیف پولی جدا نگه دارید تا با موجودی قابل خرج اشتباه نشود. اگر امکان انتقال خودکار وجود دارد، آن را برای زمان دریافت درآمد تنظیم کنید؛ اما اگر درآمدتان نوسان دارد، انتقال دستی در پایان هر روز یا هفته هم میتواند مؤثر باشد.
- پسانداز را پیش از خرجهای اختیاری انجام دهید، نه از پولی که در پایان ماه باقی میماند.
- موجودی صندوق را برای خریدهای روزمره، هدیه یا تفریح مصرف نکنید.
- محل نگهداری باید دسترسی نسبتاً سریع داشته باشد و شما را به ریسکهای نامتناسب وادار نکند.
درآمدهای نامنظم را به فرصت پسانداز تبدیل کنید
اگر درآمدتان ثابت نیست، بودجه را بر اساس بیشترین درآمد ماهانه نبندید. ابتدا هزینههای ضروری را مشخص کنید و هر زمان درآمد بیشتر از حد معمول بود، بخشی از مازاد را به صندوق اضطراری اختصاص دهید.
پاداش، عیدی، درآمد پروژهای، فروش وسیلهای که دیگر استفاده نمیشود یا پولی که بهطور غیرمنتظره دریافت کردهاید، لازم نیست کاملاً پسانداز شود. میتوانید از قبل یک قاعده ساده تعیین کنید؛ مثلاً بخشی برای نیازهای فوری، بخشی برای صندوق اضطراری و بخش باقیمانده برای هزینههای برنامهریزیشده.
این روش از تصمیمگیری هیجانی جلوگیری میکند و باعث میشود درآمدهای اتفاقی فقط صرف خریدهای لحظهای نشوند.
برای استفاده از صندوق اضطراری، مرز مشخص داشته باشید
هر خرج غیرمنتظرهای اضطراری نیست. خرابی ناگهانی یخچال، هزینه درمان ضروری یا کاهش موقت درآمد میتواند دلیل استفاده از صندوق باشد؛ اما خریدی که از چند هفته قبل میدانستید به آن نیاز دارید، بهتر است از بودجه معمول یا پسانداز هدفمند پرداخت شود.
پیش از برداشت، سه سؤال بپرسید: آیا این هزینه ضروری است؟ آیا پرداخت آن را میتوان تا ماه بعد عقب انداخت؟ آیا راه کمهزینهتری برای حل مسئله وجود دارد؟ اگر پاسخ نشان داد که هزینه واقعاً فوری است، استفاده از صندوق شکست محسوب نمیشود؛ این ذخیره برای جلوگیری از قرض گرفتن یا بدهی پرهزینه ساخته شده است.
بعد از برداشت، صندوق را دوباره پر کنید
پس از استفاده از صندوق، لازم نیست یکباره کل مبلغ را جبران کنید. برداشت را به عددی روشن تبدیل کنید و برای بازگرداندن آن، یک برنامه کوتاهمدت بچینید؛ مثلاً چند هفته مبلغ پسانداز را کمی افزایش دهید یا بخشی از درآمد غیرمنتظره بعدی را به آن اختصاص دهید.
هر چند ماه یکبار هدف صندوق را با هزینههای واقعی خانواده مقایسه کنید. افزایش اجاره، تغییر هزینه دارو یا بیشتر شدن اعضای خانواده میتواند حداقل ذخیره لازم را تغییر دهد. در شرایط تورمی نیز بهتر است مبلغ هدف را فقط یکبار تعیین نکنید و آن را دورهای بازبینی کنید.
جمعبندی: پسانداز با درآمد کم از مبلغی آغاز میشود که بتوانید آن را تکرار کنید، نه مبلغی که فقط یک ماه از عهدهاش برمیآیید. با هدفگذاری مرحلهای، حساب جدا، کنترل چند هزینه قابل کاهش و استفاده درست از درآمدهای نامنظم، میتوان برای روزهای غیرمنتظره ذخیرهای واقعی و قابل اتکا ساخت.








