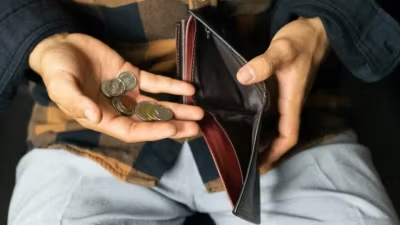
بدهی و قسط فقط مبلغی از درآمد ماهانه را کم نمیکنند؛ آنها بخشی از درآمد آینده را هم از قبل خرج کردهاند. به همین دلیل ممکن است فردی درآمد مناسبی داشته باشد، اما بعد از پرداخت اجاره، اقساط، قبضها و هزینههای ضروری، پولی برای پسانداز باقی نماند.
مسئله معمولاً خودِ داشتن بدهی نیست، بلکه ترکیب اقساط سنگین، خریدهای اعتباری تکرارشونده و نداشتن برنامه برای پولِ باقیمانده است. وقتی این چرخه شناخته شود، میتوان بدون تصمیمهای افراطی، فشار ماهانه را کمتر و پسانداز را دوباره فعال کرد.
چرا بدهی و قسط پسانداز را عقب میاندازند؟
پسانداز از پولی انجام میشود که پس از پرداخت تعهدات باقی میماند. قسط اما پیش از رسیدن درآمد به دست شما، سهم مشخصی از آن را کنار میگذارد. اگر چند قسط در زمانهای مختلف سررسید شوند، ممکن است درآمد ماهانه روی کاغذ کافی به نظر برسد، اما جریان نقدی خانواده در بیشتر روزهای ماه تحت فشار باشد.
دومین مشکل، از بین رفتن انعطافپذیری است. هزینههایی مانند تعمیر خودرو، درمان، شهریه یا خرید لوازم ضروری همیشه دقیقاً طبق برنامه اتفاق نمیافتند. خانوادهای که هیچ ذخیرهای ندارد، برای این هزینهها دوباره از اعتبار استفاده میکند و بدهی قبلی به بدهی تازه تبدیل میشود.
از طرف دیگر، قسط یک خرید را فقط به قیمت درجشده محدود نمیکند. کارمزد، سود، جریمه دیرکرد و هزینههای جانبی میتوانند مبلغ نهایی را افزایش دهند؛ بنابراین بخشی از درآمد آینده صرف چیزی میشود که شاید مدتها قبل مصرف شده است.
نشانههایی که میگویند اقساط از توان مالی جلو زدهاند
عدد کل درآمد بهتنهایی معیار مناسبی برای سنجش فشار بدهی نیست. باید دید پس از هزینههای ضروری و حداقل پرداخت بدهیها، چه مقدار پول برای زندگی واقعی باقی میماند. این نشانهها معمولاً هشداردهندهاند:
- برای پرداخت قسط قبلی، از کارت اعتباری یا قرض جدید استفاده میکنید.
- پسانداز ماه قبل مرتب برای پوشش هزینههای جاری برداشت میشود.
- تاریخ سررسیدها را فراموش میکنید یا گاهی جریمه دیرکرد میپردازید.
- هر افزایش درآمد، پاداش یا عیدی بلافاصله به خرید یا قسط تازه اختصاص پیدا میکند.
- برای هزینههای معمولی مثل خوراک، رفتوآمد یا درمان، آخر ماه کمبود نقدینگی دارید.
این علائم به معنی بیانضباطی فردی نیستند. گاهی مشکل از این است که تعهدات مالی ثابت، با درآمدی که نوسان دارد یا هزینههای ضروریای که افزایش یافتهاند، دیگر همخوان نیستند.
ابتدا تصویر واقعی بدهیها را روی کاغذ بیاورید
تا زمانی که فقط مبلغ قسط ماهانه را میبینید، تصمیمگیری دشوار است. یک جدول ساده برای همه بدهیها بسازید و این موارد را در آن بنویسید: نام بدهی، مانده، مبلغ قسط، تاریخ سررسید، هزینه یا سود، جریمه دیرکرد و ماههای باقیمانده.
پس از آن، درآمد قابل اتکا و هزینههای ضروری را جدا کنید. درآمد متغیر، پاداش یا اضافهکاری را برای پرداختهای ثابت حساب نکنید؛ چون اگر محقق نشوند، بودجه شما دچار کسری میشود. نتیجه این محاسبه باید نشان دهد ماهانه واقعاً چه مقدار پول آزاد دارید، نه اینکه امیدوارید چه مقدار باقی بماند.
همچنین خریدهای قسطی را از بدهیهای ناگزیر جدا کنید. وام مسکن، هزینه درمان یا سرمایهگذاری برای ابزار کار با خرید کالای غیرضروری یکسان نیست. این تفکیک کمک میکند به جای سرزنش خود، درباره هر تعهد تصمیمی متناسب بگیرید.
چطور هم بدهی را کم کنیم و هم پسانداز را متوقف نکنیم؟
قطع کامل پسانداز معمولاً تصمیم پایداری نیست؛ یک هزینه پیشبینینشده میتواند شما را دوباره به وام یا خرید اعتباری برگرداند. هدف نخست، ساختن یک ذخیره اضطراری کوچک و قابل دسترس است؛ مبلغی که برای اتفاقهای ضروری کنار گذاشته شود، نه خریدهای روزمره.
بعد از آن، برای پرداخت بدهیها یک روش مشخص انتخاب کنید. در روش بدهی گرانتر، پول اضافه به بدهیای میرسد که سود یا هزینه بیشتری دارد؛ این روش معمولاً هزینه نهایی را کمتر میکند. در روش بدهی کوچکتر، ابتدا یک بدهی کمحجم بسته میشود تا تعداد تعهدات کاهش یابد و انگیزه بیشتری ایجاد شود.
در هر دو روش، حداقل پرداخت همه بدهیها را بهموقع انجام دهید و هر مبلغ اضافه را فقط به یک بدهی هدف اختصاص دهید. وقتی آن بدهی بسته شد، قسط آزادشده را خرج نکنید؛ آن را به بدهی بعدی یا پسانداز منتقل کنید. این همان نقطهای است که پرداخت قسط میتواند بهتدریج به ظرفیت پسانداز تبدیل شود.
پیش از گرفتن قسط جدید چه چیزی را بررسی کنیم؟
به جای پرسیدن «آیا از عهده این قسط برمیآیم؟»، کل هزینه خرید و اثر آن بر جریان نقدی را بسنجید. قسط جدید ممکن است بهتنهایی کوچک باشد، اما در کنار اقساط قبلی، انعطاف مالی شما را از بین ببرد.
- مبلغ نهایی پرداختی را با قیمت نقدی مقایسه کنید.
- بررسی کنید پس از اضافه شدن قسط، برای هزینه ضروری و ذخیره اضطراری چقدر باقی میماند.
- سناریوی کاهش درآمد یا یک هزینه ناگهانی را در نظر بگیرید.
- برای خریدی که مصرفی و غیرضروری است، دستکم چند روز تصمیم را عقب بیندازید.
تجمیع چند بدهی یا تغییر زمان پرداخت گاهی فشار ماهانه را کمتر میکند، اما فقط وقتی مفید است که هزینه نهایی، سود و مدت بازپرداخت دقیقاً بررسی شده باشد. کاهش قسط ماهانه همیشه به معنی ارزانتر شدن بدهی نیست؛ ممکن است مدت بازپرداخت طولانیتر شود و مجموع پرداخت افزایش پیدا کند.
پول آزادشده را دوباره خرج نکنید
پس از تسویه یک قسط، خانوادهها گاهی همان مبلغ را به هزینه جدید اختصاص میدهند و وضعیت قبلی بازمیگردد. بهتر است انتقال مبلغ آزادشده خودکار باشد: بخشی به ذخیره اضطراری و بخشی به تسویه بدهی بعدی یا پسانداز هدفمند برود.
اگر درآمدتان متغیر است، بودجه را بر اساس کمترین درآمد معمول تنظیم کنید و درآمدهای اضافی را از قبل برای هدف مشخصی تقسیم کنید. داشتن حساب یا پاکت جدا برای قسط، هزینههای ضروری و پسانداز نیز مانع میشود پولی که قرار بوده ذخیره شود، در مخارج روزانه گم شود.
جمعبندی: بدهی و قسط زمانی اجازه پسانداز نمیدهند که بیشتر درآمد آینده را پیشخور کنند و هر هزینه پیشبینینشده را به بدهی تازه تبدیل کنند. با ثبت کامل تعهدات، ساختن یک ذخیره کوچک، تمرکز روی یک بدهی هدف و انتقال خودکار قسطهای آزادشده، میتوان این چرخه را بهتدریج شکست.