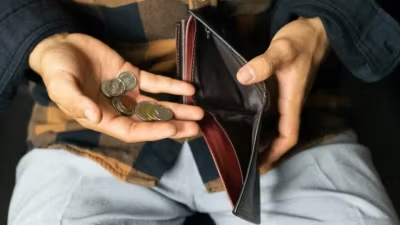
افزایش سبک زندگی زمانی رخ میدهد که با بیشتر شدن درآمد، هزینههای روزمره هم بهتدریج بالا بروند؛ بهطوری که در نهایت مبلغ پسانداز یا امنیت مالی تغییر چندانی نکند. فرد ممکن است حقوق بیشتری بگیرد، اما خانهٔ گرانتر، خودرو پرهزینهتر، خریدهای بیشتر و تعهدات ماهانه تازه، تمام این افزایش را مصرف کنند.
مشکل اصلی این است که بسیاری از این هزینهها بعد از مدتی «ضروری» به نظر میرسند. وقتی کیفیت بالاتر خدمات و خریدها به عادت تبدیل شود، برگشتن به سطح قبلی دشوار میشود؛ حتی اگر درآمد کاهش پیدا کند یا یک هزینهٔ پیشبینینشده به خانواده تحمیل شود.
افزایش سبک زندگی دقیقاً چیست؟
افزایش سبک زندگی یا Lifestyle Inflation به بالا رفتن هزینهها همزمان با رشد درآمد گفته میشود. برای مثال، فردی که پس از افزایش حقوق به جای پسانداز بخشی از پول، خانهای با اجارهٔ بیشتر انتخاب میکند، وسیلهٔ نقلیه گرانتری میخرد و دفعات سفارش غذا را افزایش میدهد، در حال بزرگتر کردن سبک زندگی خود است.
این تصمیمها بهتنهایی اشتباه نیستند. اگر هزینهٔ جدید با بودجه سازگار باشد، برای خانواده ارزش واقعی ایجاد کند و پسانداز و پرداخت بدهیها را مختل نکند، میتواند انتخابی منطقی باشد. مسئله از جایی شروع میشود که هر افزایش درآمد، بدون برنامه به افزایش تعهدات دائمی تبدیل شود.
چرا درآمد بیشتر همیشه به پولدارتر شدن منجر نمیشود؟
افزایش درآمد فقط ظرفیت خرج کردن را بالا نمیبرد؛ انتظارات فرد از سطح زندگی را هم تغییر میدهد. آنچه پیشتر خریدی لوکس محسوب میشد، ممکن است بعد از مدتی به حداقل قابل قبول تبدیل شود. در نتیجه، فرد به جای اینکه فاصلهٔ میان درآمد و هزینه را بیشتر کند، آن فاصله را با مخارج تازه پر میکند.
تغییر هزینههای ثابت اهمیت بیشتری از خریدهای گاهبهگاه دارد. اجاره یا قسط بالاتر، بیمه و نگهداری خودروی گرانتر، شهریه یا خدمات اشتراکی بیشتر، هر ماه از بودجه کم میشوند و بهسادگی قابل حذف نیستند. به همین دلیل، یک تصمیم ظاهراً کوچک میتواند برای سالها اثر مالی داشته باشد.
مقایسهٔ اجتماعی نیز این روند را تشدید میکند. دیدن سفرها، خریدها و سبک زندگی دیگران در شبکههای اجتماعی، تصویر ناقصی از توان مالی آنها میدهد؛ اما ممکن است فرد را به خریدی سوق دهد که با درآمد واقعیاش تناسب ندارد یا با وام و بدهی تأمین شده است.
نشانههای افزایش سبک زندگی در بودجهٔ خانواده
این مشکل همیشه با خریدهای بزرگ شروع نمیشود. گاهی چند تغییر کوچک، در کنار هم بودجه را فرسوده میکنند. نشانههای زیر میتوانند زنگ هشدار باشند:
- با وجود افزایش حقوق، مبلغ پسانداز ماهانه ثابت مانده یا کمتر شده است.
- هزینههای ثابت مانند اجاره، اقساط، خودرو و اشتراکها بخش فزایندهای از درآمد را میبلعند.
- برای پرداخت مخارج عادی از کارت اعتباری، قرض یا خرید قسطی استفاده میشود.
- پایان ماه مشخص نیست پول دقیقاً در چه بخشهایی خرج شده است.
- یک تعمیر، درمان یا هزینهٔ مدرسه میتواند کل برنامهٔ مالی ماه را به هم بزند.
- کاهش موقت درآمد، بلافاصله به حذف نیازهای ضروری یا ایجاد بدهی منجر میشود.
هیچکدام از این نشانهها بهتنهایی اثبات نمیکند که خانواده دچار مشکل مالی شده است؛ اما کنار هم قرار گرفتن آنها نشان میدهد افزایش درآمد، به امنیت مالی تبدیل نشده است.
چطور افزایش هزینهها باعث بیپولی میشود؟
فرض کنید درآمد ماهانهٔ خانواده بیشتر شده و در ابتدا مبلغ قابلتوجهی آزاد میشود. اگر همزمان اجاره، قسط خودرو، خریدهای تفریحی و سفارش غذا افزایش پیدا کند، هزینههای تازه بهتدریج جای پول اضافه را میگیرند. پس از چند ماه، خانواده نهتنها پسانداز بیشتری ندارد، بلکه برای حفظ همان سطح زندگی به درآمد بالاتری نیازمند است.
در این شرایط، کاهش قدرت خرید یا توقف اضافهکار میتواند فشار زیادی ایجاد کند. علت بیپولی فقط «کم بودن درآمد» نیست؛ گاهی هزینههایی است که بدون توجه به درآمد پایدار و آیندهٔ خانواده ایجاد شدهاند.
این چرخه با خرید قسطی شدیدتر میشود. قسط، هزینهٔ یک تصمیم امروز را به ماههای آینده منتقل میکند و اگر چند خرید همزمان انجام شود، بخش زیادی از درآمد پیش از رسیدن به حساب خرج شده است. در چنین وضعی، افزایش حقوق بعدی نیز ممکن است صرف پرداخت تعهدات قبلی شود.
بعد از افزایش درآمد چگونه هزینهها را کنترل کنیم؟
لازم نیست هر افزایش درآمد به محرومیت یا حذف همهٔ لذتهای زندگی منجر شود. هدف این است که بخشی از پول اضافه واقعاً به آینده منتقل شود و همهٔ آن به هزینهٔ دائمی تبدیل نشود.
- قبل از تغییر سبک زندگی، بودجه را بازبینی کنید. هزینههای سه ماه گذشته را بررسی کنید و ببینید کدام مخارج ثابت، قابل کاهش یا قابل حذف هستند.
- برای درآمد اضافه از قبل تصمیم بگیرید. بخشی از آن را به صندوق اضطراری، پرداخت بدهی یا یک هدف مشخص اختصاص دهید و سپس دربارهٔ مقدار قابل خرج تصمیم بگیرید.
- بین ارتقای ضروری و تجملی تفاوت بگذارید. تعویض وسیلهٔ فرسوده با نمونهای کمهزینه برای نگهداری، با خرید گرانتر صرفاً برای هماهنگ شدن با اطرافیان یکسان نیست.
- هزینههای دائمی را با احتیاط افزایش دهید. یک تفریح گاهبهگاه را میتوان متوقف کرد، اما اجارهٔ بیشتر یا قسط بلندمدت انعطاف بودجه را کم میکند.
- برای خریدهای غیرضروری فاصله ایجاد کنید. چند روز صبر و مقایسهٔ گزینهها کمک میکند نیاز واقعی را از هیجان خرید جدا کنید.
یک روش کاربردی این است که هر بار درآمد افزایش پیدا کرد، ابتدا همان مبلغ اضافه را برای چند ماه کنار بگذارید. اگر خانواده بدون فشار توانست با سطح قبلی زندگی کند، تصمیمگیری دربارهٔ افزایش محدود هزینهها آسانتر و واقعبینانهتر خواهد بود.
فرق افزایش منطقی هزینه با افزایش سبک زندگی
همهٔ افزایش هزینهها نشانهٔ بیانضباطی مالی نیستند. بزرگتر شدن خانواده، نیاز به درمان، تغییر محل کار، افزایش هزینهٔ آموزش یا خرید وسیلهای بادوام میتواند هزینههای بیشتری ایجاد کند. تفاوت در این است که افزایش منطقی معمولاً بر پایهٔ نیاز، اولویت و توان پرداخت انجام میشود، نه صرفاً برای حفظ ظاهر یا رقابت با دیگران.
پیش از هر تصمیم بهتر است سه پرسش مطرح شود: آیا این هزینه ضروری است؟ آیا در صورت کاهش درآمد هم از عهدهٔ آن برمیآییم؟ آیا این تصمیم پسانداز و پرداخت بدهیهای مهم را مختل میکند؟ پاسخ صادقانه به همین سه پرسش، بسیاری از هزینههای عجولانه را آشکار میکند.
جمعبندی؛ افزایش سبک زندگی را پیش از تبدیل شدن به بیپولی مدیریت کنید
افزایش سبک زندگی زمانی خطرناک میشود که رشد درآمد را با تعهدات دائمی و خرجهای عادیشده مصرف کند. نتیجه ممکن است ظاهری بهتر، اما پسانداز کمتر، وابستگی بیشتر به قسط و آسیبپذیری بالاتر در برابر هزینههای ناگهانی باشد.
بهترین واکنش، حذف کامل رفاه نیست؛ بلکه حفظ فاصلهای آگاهانه میان درآمد و هزینه است. بخشی از درآمد اضافه را پیش از افزایش مخارج کنار بگذارید، هزینههای ثابت را با احتیاط بالا ببرید و هر خرید جدید را با توان مالی واقعی خانواده بسنجید.