ذهنیت افراد ثروتمند درباره پول معمولاً با این تصور خلاصه نمیشود که «بیشتر خرج نکنند». تفاوت اصلی در این است که پول را فقط وسیلهای برای خریدهای امروز نمیبینند؛ آن را ابزاری برای ایجاد امنیت، انتخابهای بیشتر و ساختن ارزش در آینده میدانند.
این نگاه به معنی بینیازی، تجملگرایی یا موفقیت قطعی نیست. بسیاری از افراد پردرآمد هم ممکن است بدهیهای سنگین و تصمیمهای مالی ضعیف داشته باشند. منظور از ذهنیت ثروتمندانه، مجموعهای از الگوهای فکری است که به فرد کمک میکند بین مصرف، پسانداز، یادگیری و ریسک تعادل آگاهانهتری بسازد.
ذهنیت افراد ثروتمند درباره پول؛ از مصرف تا انتخاب
فردی با نگاه بلندمدت، قبل از خرج کردن میپرسد: «این پول فقط یک لذت کوتاهمدت ایجاد میکند یا بخشی از زندگی آیندهام را بهتر میسازد؟» این سؤال به معنی حذف همه خریدهای لذتبخش نیست؛ بلکه کمک میکند هزینهها با اولویتهای واقعی هماهنگ شوند.
در این نگاه، پول باید به انتخابهای بیشتر منجر شود؛ برای مثال، پرداخت منظم بدهی، داشتن ذخیره اضطراری، یادگیری یک مهارت درآمدزا یا فراهم کردن امکان تغییر شغل. خرید کالای گرانقیمت ممکن است بخشی از برنامه مالی باشد، اما بهتنهایی نشانه ثروت یا امنیت مالی نیست.
پول برای افراد ثروتمند ابزار است، نه معیار ارزش شخصی
یکی از تفاوتهای مهم، جدا کردن ارزش شخصی از موجودی حساب است. وقتی پول معیار هویت فرد شود، تصمیمها ممکن است برای نمایش جایگاه اجتماعی گرفته شوند؛ از خریدهای فراتر از توان تا قبول بدهیهایی که فقط برای حفظ ظاهر ایجاد شدهاند.
نگاه سالمتر این است که پول را وسیلهای برای رسیدن به هدفهای مشخص بدانیم: آرامش بیشتر، آموزش فرزند، استقلال شغلی، کمک به خانواده یا بازنشستگی مطمئنتر. این تفکیک، هم جلوی مقایسه دائمی با دیگران را میگیرد و هم اجازه میدهد تصمیم مالی بر اساس نیاز واقعی گرفته شود، نه فشار اجتماعی.
افراد ثروتمند به جای درآمد تنها، به جریان پول و دارایی فکر میکنند
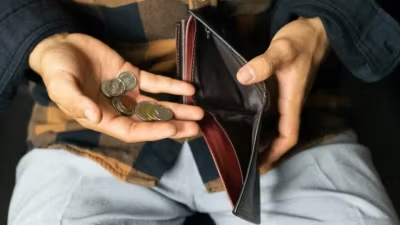
حقوق و درآمد مهماند، اما تمام تصویر مالی را نشان نمیدهند. فردی ممکن است درآمد بالایی داشته باشد و چون تقریباً همه آن را خرج میکند، در برابر یک هزینه پیشبینینشده آسیبپذیر بماند. در مقابل، کسی با درآمد کمتر اما هزینههای کنترلشده و برنامه مشخص، ممکن است امنیت مالی بیشتری داشته باشد.
ذهنیت داراییمحور به این فکر میکند که کدام تصمیم میتواند در آینده ارزش ایجاد کند یا هزینهای را کاهش دهد. این تصمیم میتواند خرید یک ابزار کاری، آموزش کاربردی، راهاندازی یک فعالیت کوچک یا ایجاد ذخیرهای برای فرصتهای آینده باشد. البته هر داراییای سودآور نیست و قبل از هر تصمیم باید هزینه، ریسک، نقدشوندگی و امکان زیان بررسی شود.
ریسک را حذف نمیکنند؛ آن را قابلمدیریت میکنند
ثروتمندانه فکر کردن به معنی دنبال کردن هر فرصت پرسود نیست. افراد باتجربهتر معمولاً پیش از تصمیمگیری میپرسند اگر این انتخاب اشتباه باشد، چه مقدار از سرمایه یا آرامش مالیام آسیب میبیند؟ به همین دلیل، حفظ نقدینگی، پرهیز از تمرکز تمام پول در یک گزینه و نپذیرفتن بدهی مبهم اهمیت پیدا میکند.
در شرایط اقتصادی ایران، تغییر قیمتها و کاهش قدرت خرید باعث میشود نگهداشتن تمام پول به شکل نقد هم همیشه تصمیم بیریسکی نباشد؛ اما این موضوع مجوزی برای ورود هیجانی به بازارها نیست. ترتیب منطقی معمولاً چنین است:
- شناخت هزینههای ضروری و بدهیهای فعلی
- ایجاد ذخیرهای برای اتفاقهای پیشبینینشده
- یادگیری درباره گزینهای که قرار است پول در آن قرار بگیرد
- توجه به تنوع، افق زمانی و توان تحمل زیان
هیچ روش سرمایهگذاری برای همه خانوادهها مناسب نیست. تصمیمی که برای فردی با درآمد ثابت و بدهی زیاد منطقی نیست، ممکن است برای فردی با ذخیره کافی و افق زمانی طولانی قابل بررسی باشد.
ذهنیت ثروتمندانه با صبر و تصمیمهای کوچک ساخته میشود
ثروت معمولاً نتیجه یک تصمیم هیجانانگیز نیست؛ بیشتر از کنار هم قرار گرفتن تصمیمهای تکرارشونده ساخته میشود. ثبت هزینهها، پرداخت بهموقع بدهی، افزایش تدریجی مهارت و کنار گذاشتن مبلغی منظم، شاید در کوتاهمدت چشمگیر نباشد اما تصویر مالی را تغییر میدهد.
افراد دارای این ذهنیت، پیشرفت را فقط با مقدار پول موجود نمیسنجند. آنها به نرخ پسانداز، کاهش وابستگی به بدهی، رشد مهارت، کیفیت تصمیمها و میزان کنترل خود بر هزینهها هم توجه میکنند. این معیارها در خانواده اهمیت زیادی دارند، چون گفتوگوی شفاف درباره پول میتواند از پنهانکاری مالی و اختلاف بر سر مخارج جلوگیری کند.
چطور این نگاه را در زندگی روزمره تمرین کنیم؟
برای شروع لازم نیست بودجهای پیچیده یا سرمایه زیادی داشته باشید. یک تمرین ساده این است که هزینههای یک ماه را ثبت کنید و کنار هر مورد بنویسید آیا این خرج برای نیاز، خواسته یا ساختن آینده بوده است.
- قبل از خریدهای بزرگ، هزینه فرصت آن را بررسی کنید؛ یعنی ببینید با همین پول چه هدف دیگری را عقب میاندازید.
- پیش از افزایش سبک زندگی، بخشی از افزایش درآمد را به ذخیره یا هدف مالی اختصاص دهید.
- برای تصمیمهای مالی مهم، از وعده سود قطعی و فشار برای اقدام فوری فاصله بگیرید.
- به جای دنبال کردن ظاهر زندگی دیگران، معیارهای مالی قابلاندازهگیری خودتان را تعیین کنید.
جمعبندی: ذهنیت افراد ثروتمند درباره پول بیشتر از آنکه به تجمل یا درآمد بالا مربوط باشد، به نحوه استفاده از منابع مربوط است. پول در این نگاه باید امنیت و امکان انتخاب بسازد؛ بنابراین تصمیمهای بلندمدت، مدیریت ریسک، سرمایهگذاری روی تواناییها و مصرف آگاهانه، پایههای مهمتری از نمایش ثروت هستند.