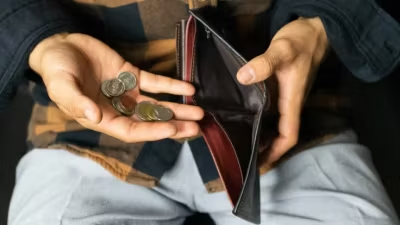
قانون مدیریت درآمد برای ثروتمند شدن از یک تصمیم ساده شروع میشود: پول را پیش از خرجشدن، به وظیفههای مشخص اختصاص دهید. افرادی که درآمد بیشتری دارند اما همه آن را خرج میکنند، الزاماً ثروتمند نمیشوند؛ تفاوت اصلی در این است که چه مقدار از درآمد به حفظ امنیت مالی و ساختن دارایی اختصاص پیدا میکند.
هدف این قانون، محرومکردن خود یا خانواده از زندگی نیست. هدف این است که هزینههای ضروری، خواستهها، بدهیها و آینده مالی هرکدام جای مشخصی در بودجه داشته باشند؛ حتی وقتی درآمد کم، متغیر یا وابسته به چند منبع باشد.
قانون مدیریت درآمد برای ثروتمند شدن چگونه کار میکند؟
درآمد ماهانه را یک مبلغ قابل خرجکردن نبینید؛ آن را منابعی بدانید که باید بین چهار مقصد تقسیم شود: زندگی امروز، امنیت مالی، رشد آینده و لذتهای کنترلشده. تا زمانی که همه پول در حساب اصلی بماند، هزینههای کوچک بهراحتی سهم پسانداز و سرمایهگذاری را مصرف میکنند.
یک الگوی ابتدایی میتواند چنین باشد، اما لازم است با شرایط واقعی خانواده تنظیم شود:
- هزینههای ضروری: مسکن، خوراک، قبوض، رفتوآمد، درمان و تعهدات قطعی.
- امنیت مالی: پسانداز اضطراری و مبالغی برای هزینههای پیشبینینشده.
- ساخت دارایی: سرمایهگذاری یا پرداخت بدهیهای پرهزینه، با توجه به ریسک و توان مالی.
- خواستهها: تفریح، خریدهای غیرضروری و هزینههایی که کیفیت زندگی را بهتر میکنند.
لازم نیست از همان ماه اول درصدهای ایدهآل را اجرا کنید. اگر درآمدتان صرف هزینههای ضروری میشود، جداکردن مبلغی کوچک و ثابت برای آینده، از تعیین هدفی بزرگ و رهاکردن آن بعد از چند هفته عملیتر است.
پیش از تقسیم درآمد، هزینههای واقعی را پیدا کنید
بسیاری از بودجهها روی کاغذ شکست نمیخورند؛ در زندگی واقعی شکست میخورند، چون هزینههای نامنظم در آنها دیده نشده است. بیمه، تعمیر خودرو، شهریه، هدیه، خرید لباس، سفر، درمان و هزینههای مناسبتی شاید هر ماه تکرار نشوند، اما در طول سال قطعی یا محتملاند.
برای سه ماه، تمام پرداختها را ثبت کنید؛ نه فقط قبض و اجاره، بلکه خریدهای کوچک، سفارش غذا و برداشتهای نقدی را هم بنویسید. سپس مخارج را در سه گروه قرار دهید:
- هزینههایی که حذفکردنی نیستند.
- هزینههایی که میتوان مبلغ یا زمان آنها را کنترل کرد.
- هزینههایی که بیشتر از روی عادت انجام میشوند.
این دستهبندی بهجای احساس گناه، تصویر دقیقتری از رفتار مالی میدهد. کاهش چند هزینه تکرارشونده معمولاً از حذف یک تفریح بزرگ، پایدارتر و کمتنشتر است.
درآمد را به حسابها و زمانهای جدا تقسیم کنید
اگر همه پول در یک حساب بماند، مرز بین اجاره، خرید روزانه و پسانداز از بین میرود. میتوانید از چند حساب بانکی، کیف پول جدا یا حتی برچسبگذاری در یک فایل ساده استفاده کنید. مهم ابزار نیست؛ مهم این است که سهم هر هدف پیش از مصرف از بقیه جدا شود.
برای درآمد ثابت، تقسیم پول در روز دریافت حقوق سادهتر است. برای درآمد متغیر، بهجای بودجهبندی بر اساس بهترین ماه، کمترین درآمد قابل اتکا را مبنا بگیرید و مبالغ اضافه را برای ذخیره، بدهی یا اهداف بزرگتر کنار بگذارید. این روش از بالا رفتن ناگهانی سبک زندگی در ماههای پردرآمد جلوگیری میکند.
ترتیب پیشنهادی در روز دریافت درآمد
- مبلغ هزینههای ضروری و تعهدات نزدیک را کنار بگذارید.
- سهم پسانداز اضطراری یا هدف مالی را همان ابتدا منتقل کنید.
- برای بدهیهای پرهزینه برنامه پرداخت داشته باشید.
- مبلغ قابل خرج برای خریدهای روزمره و تفریح را مشخص کنید.
پسانداز بدون هدف، بهراحتی خرج میشود
عبارت «باید بیشتر پسانداز کنم» بهاندازه کافی دقیق نیست. برای هر ذخیره مالی، نام و زمان استفاده تعیین کنید: صندوق اضطراری، پیشپرداخت خانه، آموزش، هزینه درمان یا بازنشستگی. وقتی هدف روشن باشد، تصمیمگیری در برابر خریدهای لحظهای آسانتر میشود.
صندوق اضطراری باید برای اتفاقهایی باشد که برنامهریزی نشدهاند، نه خریدی که از قبل میدانستید قرار است انجام شود. مقدار آن برای هر خانواده متفاوت است و به ثبات درآمد، تعداد افراد تحت تکفل و میزان هزینههای ضروری بستگی دارد. ساختن این صندوق میتواند مرحلهای باشد؛ استمرار از مبلغ اولیه مهمتر است.
افزایش درآمد نباید فقط به افزایش هزینهها منجر شود
هر افزایش حقوق، پاداش یا درآمد جانبی فرصتی برای اصلاح وضعیت مالی است. اگر تمام مبلغ اضافه صرف خانه بزرگتر، خرید بیشتر یا تعهدات جدید شود، فشار مالی ممکن است دوباره به همان اندازه قبل برگردد.
پیش از خرجکردن درآمد اضافه، آن را بین سه هدف تقسیم کنید: بهبود یک نیاز واقعی، تقویت امنیت مالی و ساخت دارایی. حتی اگر سهمی که به آینده میرسد کوچک باشد، این تصمیم مانع میشود افزایش درآمد فقط سبک زندگی را گرانتر کند.
هر ماه بودجه را اصلاح کنید، نه اینکه آن را رها کنید
بودجه یک قرارداد انعطافناپذیر نیست. تغییر اجاره، مدرسه، قیمتها، درآمد یا شرایط خانوادگی میتواند اعداد آن را تغییر دهد. پایان هر ماه فقط سه سؤال را بررسی کنید: کدام هزینه از برآورد بیشتر شد، کدام مبلغ بدون استفاده ماند و چه تصمیمی برای ماه بعد باید عوض شود؟
اگر یک هزینه برای چند ماه پیاپی از سقف تعیینشده عبور میکند، آن را استثنا حساب نکنید؛ احتمالاً باید در بودجه جای واقعیتری داشته باشد. بودجهای که واقعیت را نادیده میگیرد، بیشتر از آنکه ابزار مدیریت باشد، فهرستی از آرزوهاست.
جمعبندی: قانون مدیریت درآمد برای ثروتمند شدن
قانون مدیریت درآمد برای ثروتمند شدن بر یک اصل عملی تکیه دارد: ابتدا برای پول وظیفه تعیین کنید و بعد آن را خرج کنید. ثبت هزینهها، جداکردن سهم آینده، کنترل درآمدهای اضافه و بازبینی ماهانه، چهار گام سادهای هستند که بدون نیاز به درآمد بسیار بالا میتوانند نظم مالی خانواده را بهتر کنند.
ثروتمندشدن نتیجه یک تصمیم هیجانی یا صرفهجویی کوتاهمدت نیست؛ حاصل تکرار تصمیمهای کوچک و قابل اجراست. برنامهای را انتخاب کنید که بتوانید در ماههای سخت هم ادامه دهید، نه برنامهای که فقط روی کاغذ کامل به نظر برسد.