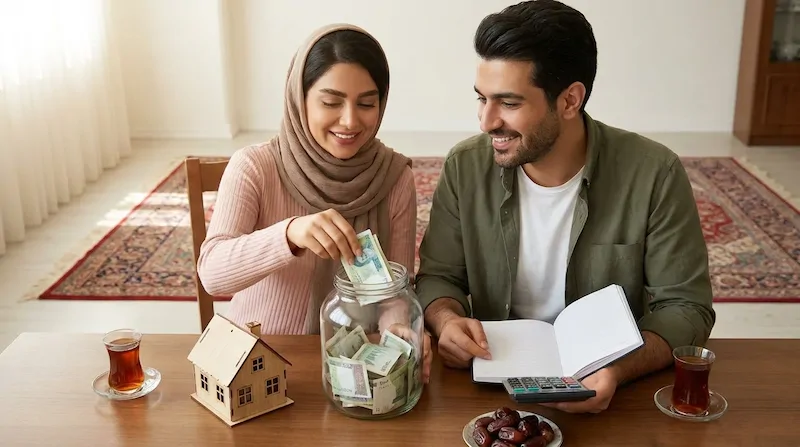
خرید یک وسیله گرانقیمت، ماشین، لوازم خانه یا حتی پرداخت پیشپرداخت یک خانه، وقتی بدون برنامه انجام بشه میتونه فشار مالی زیادی ایجاد کنه. اما اگر از چند ماه قبل برایش برنامهریزی کنیم، هم احتمال بدهکار شدن کمتر میشه و هم با خیال راحتتری به هدفمون میرسیم.
طبق توصیه منابع معتبر آموزش مالی، تعیین مبلغ و زمان مشخص برای یک هدف مالی بزرگ، کمک میکنه هدف به مبالغ کوچکتر و قابل مدیریت تبدیل بشه.
چطور برای یک خرید بزرگ پسانداز کنیم؟
اولین قدم اینه که خرید موردنظر رو از یک «آرزو» به یک هدف مالی مشخص تبدیل کنیم. مثلاً به جای اینکه بگیم «میخوام برای خرید ماشین پول جمع کنم»، باید مشخص کنیم ماشین حدوداً چقدر هزینه داره و چه زمانی میخوایم اون رو بخریم.
۱. مبلغ دقیق خرید را مشخص کنید
قبل از شروع پسانداز، قیمت تقریبی خرید رو مشخص کنید و هزینههای جانبی رو هم در نظر بگیرید.
برای مثال اگر قصد خرید یک وسیله ۲۰۰ میلیون تومانی رو دارید، بهتره فقط روی همین عدد حساب نکنید. هزینه حمل، نصب، بیمه، تعمیرات یا افزایش احتمالی قیمت هم ممکنه روی بودجه تأثیر بذاره.
فرمول ساده:
مبلغ موردنیاز ÷ تعداد ماههای باقیمانده = میزان پسانداز ماهانه
مثلاً اگر ۱۲۰ میلیون تومان لازم دارید و ۱۲ ماه فرصت دارید، باید بهطور متوسط ماهی ۱۰ میلیون تومان کنار بذارید.
۲. هدف پسانداز را به عددهای کوچک تبدیل کنید
یکی از اشتباهات رایج اینه که فقط به مبلغ نهایی نگاه کنیم. عدد بزرگ ممکنه از همون ابتدا باعث بشه احساس کنیم رسیدن به هدف غیرممکنه.
بهتره هدف رو به پسانداز ماهانه، هفتگی یا حتی روزانه تبدیل کنید.
مثلاً:
- هدف نهایی: ۱۲۰ میلیون تومان
- زمان: ۱۲ ماه
- هدف ماهانه: ۱۰ میلیون تومان
- هدف هفتگی: حدود ۲ میلیون و ۳۰۰ هزار تومان
وقتی هدف بزرگ به عددهای کوچکتر تبدیل میشه، کنترل کردن مسیر خیلی راحتتره.
۳. بودجه ماهانه خودتان را واقعی بنویسید
برای پسانداز کردن باید اول بدونیم پولمون دقیقاً کجا خرج میشه. بودجه فقط فهرستی از هزینهها نیست؛ ابزاریه برای اینکه مشخص کنیم چه مقدار از درآمدمون واقعاً قابلیت پسانداز شدن داره.
CFPB توصیه میکنه درآمد، هزینهها و زمان پرداخت قبضها بررسی بشن تا یک بودجه واقعی و قابل اجرا شکل بگیره.
هزینهها را به سه گروه تقسیم کنید
هزینههای ضروری:
اجاره، خوراک، قبوض، حملونقل و هزینههای ضروری زندگی.
هزینههای قابل کنترل:
خرید لباس، رستوران، تفریح، سفارش غذا و خریدهای غیرضروری.
هزینههای مربوط به هدف:
مبلغی که هر ماه برای خرید بزرگ کنار میذارید.
این تقسیمبندی کمک میکنه بفهمید کدوم هزینهها واقعاً قابل کاهش هستن.
۴. حساب پسانداز را از حساب خرج جدا کنید
یکی از راههای کاربردی برای جلوگیری از خرج شدن پول پسانداز، جدا کردن اون از پولیه که روزانه استفاده میکنید.
وقتی پول هدف مالی در همان حسابی باشه که باهاش خریدهای روزمره انجام میدید، احتمال اینکه بخشی از اون خرج بشه بیشتره.
برای هدف بزرگ، یک حساب یا محل جداگانه در نظر بگیرید و از ابتدا مشخص کنید این پول برای خرید موردنظر کنار گذاشته شده.
۵. پسانداز را اتوماتیک کنید
اگر هر ماه منتظر بمونید تا آخر ماه ببینید چقدر پول اضافه مونده، ممکنه چیزی برای پسانداز باقی نمونه.
روش بهتر اینه که پسانداز رو در ابتدای دوره مالی انجام بدید. حتی میتونید انتقال مبلغ مشخصی رو بهصورت خودکار تنظیم کنید.
CFPB نیز انتقال خودکار منظم به حساب پسانداز رو یکی از راههای ساده برای ایجاد عادت پسانداز معرفی میکنه.
یک قانون ساده داشته باشید
اول پسانداز، بعد خرج.
یعنی به محض دریافت درآمد، مبلغ مشخصی رو برای هدف مالی کنار بذارید و بعد با باقیمانده بودجهبندی کنید.
۶. چند هزینه غیرضروری را موقتاً حذف کنید
قرار نیست برای رسیدن به هدف مالی، زندگی رو کاملاً متوقف کنید. کاهش چند هزینه مشخص برای چند ماه معمولاً منطقیتر از حذف همه تفریحات و فشار بیش از حد به خودتونه.
مثلاً میتونید برای یک دوره مشخص:
تعداد سفارشهای غذا رو کمتر کنید.
خریدهای هیجانی رو کاهش بدید.
اشتراکهایی که استفاده نمیکنید لغو کنید.
قبل از هر خرید، ۲۴ ساعت صبر کنید.
خریدهای غیرضروری رو به تعویق بندازید.
برای خریدهای روزمره سقف تعیین کنید.
FDIC هم پیشنهاد میکنه با بررسی هزینههای چند ماه گذشته، هزینههای تکرارشونده و حتی مبالغ کوچک رو پیدا کنید و ببینید کدوم مورد قابل حذف یا کاهش هست.
۷. برای خرید بزرگ، «صندوق هدف» درست کنید
برای هر هدف مالی بزرگ یک صندوق جدا در نظر بگیرید.
مثلاً:
صندوق خرید ماشین
صندوق خرید لوازم خانه
صندوق سفر
صندوق پیشپرداخت خانه
این کار باعث میشه دقیقاً بدونید چقدر از مسیر رو طی کردید.
مثلاً اگر هدف شما ۱۰۰ میلیون تومان باشه و ۶۰ میلیون کنار گذاشته باشید، یعنی ۶۰ درصد مسیر رو طی کردید. همین پیشرفت کوچک میتونه انگیزه زیادی ایجاد کنه.
۸. درآمد اضافه را مستقیم خرج نکنید
اگر پاداش، عیدی، درآمد جانبی، هدیه نقدی یا هر مبلغ غیرمنتظرهای دریافت کردید، لازم نیست همه اون رو خرج کنید.
میتونید بخشی از اون رو به هدف بزرگ اختصاص بدید.
CFPB نیز استفاده از مبالغ یکباره برای تقویت پسانداز رو بهعنوان یکی از روشهای افزایش سریعتر ذخیره مالی مطرح میکنه.
حتی اگر فقط نیمی از درآمد اضافه رو پسانداز کنید، میتونه زمان رسیدن به هدف رو کوتاهتر کنه.
۹. برای خرید بزرگ، جایگزین ارزانتر هم بررسی کنید
گاهی هدف ما «داشتن یک محصول خاص» نیست؛ بلکه حل یک نیاز مشخصه.
مثلاً اگر برای خرید یک وسیله خانگی برنامه دارید، قبل از خرید بررسی کنید:
- آیا مدل اقتصادیتری وجود داره؟
- آیا خرید دستدوم سالم منطقیه؟
- آیا مدل قبلی هنوز نیاز شما رو برطرف میکنه؟
- آیا خرید در زمان دیگری ارزانتر تموم میشه؟
- آیا واقعاً به گرانترین مدل نیاز دارید؟
گاهی انتخاب هوشمندانهتر میتونه مبلغ موردنیاز برای خرید رو به شکل قابل توجهی کاهش بده.
۱۰. پسانداز خرید بزرگ را با صندوق اضطراری قاطی نکنید
این نکته خیلی مهمه. پولی که برای خرید ماشین، مبل یا سفر کنار گذاشتید نباید تنها پشتوانه شما در برابر یک اتفاق غیرمنتظره باشه.
صندوق اضطراری برای هزینههای پیشبینینشده مثل تعمیرات ضروری، هزینه درمان یا کاهش درآمد در نظر گرفته میشه. CFPB تأکید میکنه داشتن ذخیره اضطراری میتونه کمک کنه در زمان بروز شوک مالی مجبور نشید برای هزینههای ناگهانی به بدهی یا وام متکی بشید.
بنابراین بهتره بین پسانداز هدفمند و پسانداز اضطراری تفاوت قائل بشید.
اگر درآمد کمی داریم، چطور برای خرید بزرگ پسانداز کنیم؟
لازم نیست از همان ابتدا مبلغ زیادی کنار بذارید. حتی مبلغهای کوچک اما منظم میتونن به مرور جمع بشن.
اگر مثلاً توانایی پسانداز ماهانه شما محدوده، به جای تعیین یک عدد غیرواقعی، مبلغی انتخاب کنید که احتمال ادامه دادنش بالاست.
پسانداز کوچک اما مستمر، بهتر از تصمیم بزرگ و کوتاهمدته.
منابع آموزش مالی FDIC نیز بر تعیین هدف مشخص و پسانداز منظم برای رسیدن به اهداف مالی تأکید میکنه.
یک برنامه ساده برای پسانداز خرید بزرگ
برای شروع میتونید این برنامه رو اجرا کنید:
مرحله اول: قیمت تقریبی خرید رو مشخص کنید.
مرحله دوم: تاریخ موردنظر برای خرید رو تعیین کنید.
مرحله سوم: مبلغ موردنیاز رو بر تعداد ماهها تقسیم کنید.
مرحله چهارم: هزینههای قابل کاهش رو پیدا کنید.
مرحله پنجم: مبلغ پسانداز رو ابتدای هر ماه کنار بذارید.
مرحله ششم: درآمدهای اضافه رو تا حد امکان به هدف اختصاص بدید.
مرحله هفتم: هر ماه میزان پیشرفت رو بررسی کنید.
یک نکته مهم درباره خرید قسطی
اگر برای خرید بزرگ به اعتبار یا وام فکر میکنید، فقط به مبلغ قسط نگاه نکنید. هزینه نهایی خرید، نرخ بهره، کارمزد و مدت بازپرداخت رو هم بررسی کنید.
گاهی صبر کردن و پسانداز کردن میتونه هزینه نهایی خرید رو کمتر کنه؛ البته این موضوع به شرایط مالی، نرخها و نوع خرید بستگی داره.
جمعبندی
برای اینکه برای یک خرید بزرگ پسانداز کنیم، لازم نیست درآمد فوقالعاده بالایی داشته باشیم؛ چیزی که بیشتر اهمیت داره هدف مشخص، زمانبندی، بودجهبندی و استمراره.
مبلغ خرید رو مشخص کنید، اون رو به هدفهای ماهانه کوچکتر تبدیل کنید، هزینههای قابل کنترل رو کاهش بدید و پسانداز رو قبل از خرج کردن کنار بذارید. همچنین بهتره پول خرید بزرگ رو از صندوق اضطراری جدا نگه دارید تا یک اتفاق پیشبینینشده تمام برنامه مالی شما رو به هم نزنه.
با این روش، خرید بزرگ از یک فشار مالی ناگهانی به یک هدف مالی قابل برنامهریزی تبدیل میشه.